
מה זה תשלום בכרטיס אשראי חכם ומה משתנה בקופה
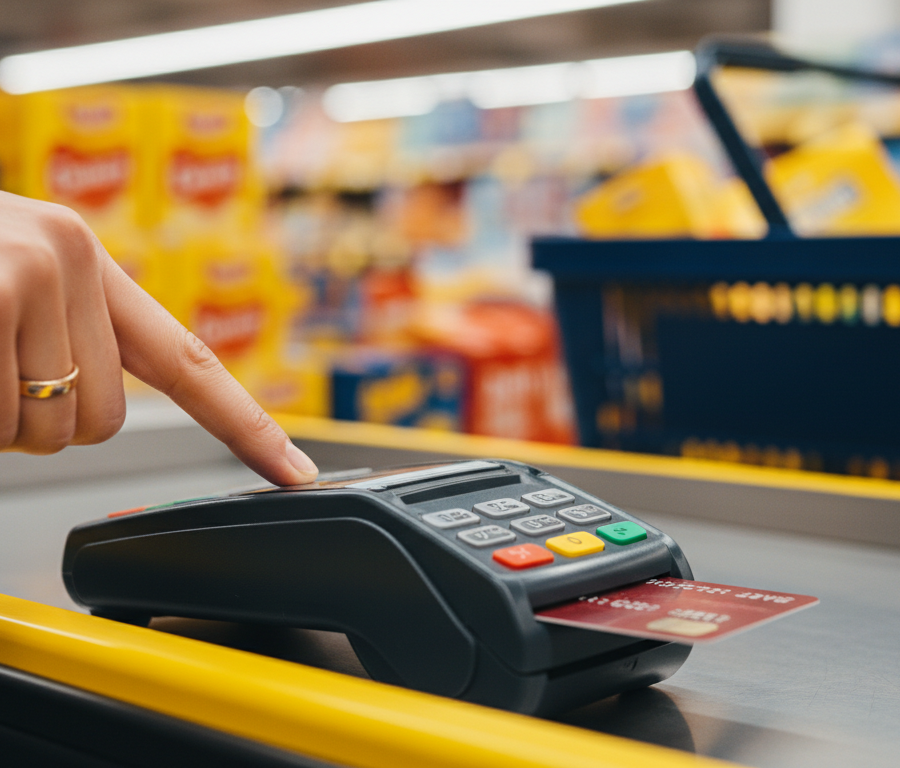
תשלום בכרטיס אשראי חכם הוא תשלום שבו הכרטיס מתקשר עם המסוף דרך שבב אלקטרוני, והלקוח מאשר את העסקה בהקלדת קוד סודי בן 4 ספרות. זה ההבדל המרכזי מול השיטה המוכרת, שבה העסקה נרשמה אחרי העברת הפס המגנטי בחריץ של עמדת הקופה. בשיטה החדשה הקופאי מגיש ללקוח מסוף, הלקוח מכניס את הכרטיס או מצמיד אותו, ואז מקליד את אותו קוד שעד היום שימש בעיקר למשיכת מזומן מכספומט.
במשך שנים רבות התשלום בשיטה הזו היה מקובל ברוב העולם, וישראל נשארה מאחור. מי שטייל באנגליה, בארצות הברית או ברוב מדינות אירופה, כנראה כבר שילם כך בלי לחשוב על זה פעמיים. מי שמשתמש בכרטיס אשראי בינלאומי בחו"ל מכיר את המסוף שמבקש קוד, ולפעמים גם את הרגע המביך שבו הקוד נשכח מול התור.
השינוי המהותי אינו בכרטיס עצמו אלא באופן שבו העסקה מאושרת: מי שמחזיק בכרטיס אינו מספיק, צריך גם לדעת את הקוד. מבחינת הצרכן, זה אומר עוד פעולה קטנה בקופה, אבל גם הגנה שאין בשיטה הישנה. מבחינת בתי העסק, זה אומר החלפת מסופים ישנים במסופים שתומכים בתקן.
חשוב להבין גם מה לא משתנה. הכרטיס ממשיך להיות כרטיס אשראי, החיוב ממשיך להגיע בדף החיוב החודשי, וכל תנאי המסגרת נשארים כפי שהיו. מי שמשתמש בכרטיס במסלול של תשלום מינימלי חודשי, כמו בכרטיס אשראי מתגלגל, ימשיך לשלם ריבית על היתרה בדיוק כמו קודם. התקן משנה את הביטחון ואת חוויית התשלום, לא את הכלכלה של הכרטיס. רקע כללי על אופן הפעולה של כרטיסי אשראי, על חברות הכרטיסים ועל המבנה של עסקה אפשר למצוא בערך כרטיס אשראי בוויקיפדיה.
איך עובד תקן EMV ולמה הוא בטוח יותר
EMV הוא תקן בינלאומי לתשלומים מאובטחים בכרטיסים, שנהוג בעולם כבר שנים רבות. שם התקן מורכב מראשי התיבות של שלוש חברות הכרטיסים שפיתחו אותו, ופירוט טכני עליו מופיע בערך EMV בוויקיפדיה. התקן מגדיר לא רק את הקלדת הקוד בקופה, אלא את כל הדרך שבה פרטי הכרטיס עוברים מהמסוף אל חברת הכרטיסים ואת אופן הסליקה בפועל.
השבב במקום הפס המגנטי
בפס מגנטי המידע כתוב באופן קבוע, ולכן קל יחסית להעתיק אותו ולייצר כרטיס מזויף. השבב, לעומת זאת, משתתף בכל עסקה באופן פעיל ומייצר נתונים ייחודיים לאותה פעולה. כך, גם מי שמצליח ליירט מידע מעסקה אחת אינו יכול להשתמש בו שוב כדי לבצע עסקה חדשה. זה היתרון שפועל "ברקע", בלי שהלקוח רואה אותו.
שכבת הגנה נוספת: הקוד הסודי
מעבר לאבטחה של השבב, התקן מוסיף שכבה גלויה: הקוד הסודי בן 4 הספרות. אם כרטיס נגנב, הגנב עדיין רחוק מלבצע עסקאות על חשבון בעל הכרטיס, כי הוא אינו יודע את הקוד. לאחר מספר ניסיונות כושלים להקליד את הקוד, הכרטיס נחסם לפעילות, והניסיון לנצל אותו נעצר.
מה זה אומר בפועל
השילוב בין שבב שקשה לשכפל לבין קוד שרק בעל הכרטיס יודע יוצר הגנה כפולה: גם כרטיס מזויף וגם כרטיס גנוב מתקשים לעבור את המסוף. זו הסיבה שמדינות שאימצו את התקן ראו ירידה בהונאות שמבוססות על כרטיס פיזי בנקודת המכירה. יש לזכור שהתקן מגן בעיקר בקופה הפיזית. ברכישות באינטרנט, שבהן הכרטיס אינו נוכח, נדרשות הגנות אחרות, ואחת מהן היא שימוש בכרטיס אשראי וירטואלי לרכישות ברשת.
טיפ זהב: התקן מגן על הכרטיס בקופה, אבל לא על פרטי הכרטיס שנמסרים בטלפון או באתר חשוד. כדאי להמשיך לעקוב אחרי פירוט החיובים החודשי ולבדוק כל חיוב שאינו מוכר.
מה ישתנה כשתשלום חכם יהפוך לסטנדרט
כשתשלום חכם הופך לסטנדרט, ההשפעה הישירה והבולטת ביותר היא ירידה בהונאות, בזיופים ובשימוש בכרטיסים גנובים. ברגע שבתי העסק דורשים הקלדת קוד, הכרטיס הגנוב מאבד את רוב ערכו בעיני מי שגנב אותו. התחושה של הציבור משתנה בהתאם: מי שאיבד את הארנק יודע שהסיכון לחיובים לא מורשים בקופה הפיזית נמוך הרבה יותר.
חוויית קנייה פשוטה יותר
שינוי נוסף הוא בחוויית התשלום עצמה. כרטיסים חכמים רבים יודעים לבצע תשלום בנגיעה קלה במסוף, בלי "לגהץ" אותם. אין צורך לנחש איזה צד של הפס המגנטי צריך לפנות לאיזה כיוון, האם להעביר את הכרטיס מלמעלה למטה או הפוך, ובאיזו מהירות. מצמידים את הכרטיס למסוף, והחיוב יוצא לדרך.
נגישות לאנשים עם מוגבלות
תשלום בהצמדה בלבד מקל במיוחד על אנשים עם מוגבלויות מוטוריות, על מבוגרים ועל כל מי שהתנועה המדויקת של העברת הכרטיס בחריץ קשה לו. גם אנשים בלי שום מגבלה מסתבכים לא פעם עם מסוף שמסרב לקרוא את הפס המגנטי בניסיון הראשון, והתור מאחוריהם מתארך.
השפעות עקיפות על השוק
ההשפעות הפחות ישירות של אימוץ התקן הן גידול צפוי בשימוש בכרטיסי אשראי והגברת התחרות בתחום סליקת העסקאות בבתי העסק. כשהתשלום בכרטיס נעשה מהיר ובטוח יותר, יותר צרכנים מעדיפים אותו על פני מזומן, ובתי עסק מחפשים פתרונות סליקה שתומכים במסופים החדשים. במקביל, התשתית החכמה פותחת את הדרך גם לאמצעי תשלום נוספים, כמו ארנקים דיגיטליים בטלפון, שעובדים על אותו עיקרון של תשלום בנגיעה.
תשלום בנגיעה - איך זה עובד ומה צריך לדעת
תשלום בנגיעה הוא תשלום שבו הכרטיס או הטלפון מוצמדים למסוף, והתקשורת ביניהם נעשית באופן אלחוטי לטווח קצר מאוד. אין צורך להכניס את הכרטיס לחריץ, ואין מגע פיזי עם המסוף מעבר להצמדה. זה התחום שבו ההבדל בין כרטיס חכם "רגיל" לכרטיס חכם עם תמיכה בנגיעה הכי מורגש.
לא כל כרטיס חכם תומך בתשלום בנגיעה. יש כרטיסים שיש בהם שבב, ולכן הם עומדים בתקן EMV, אבל עדיין מחייבים להכניס אותם למסוף או להעביר אותם בו. כרטיס שמודפס עליו סמל של גלים מעוגלים, בדומה לסמל רשת WiFi במחשב, תומך בתשלום בנגיעה בלבד. כרטיס בלי הסמל הזה יעבוד בתקן, אבל לא בהצמדה.
מי שמתקשה בתנועת ההעברה במסוף, ואין על הכרטיס שלו את הסמל, יכול לבקש מהבנק או מחברת הכרטיסים להחליף אותו בכרטיס שתומך בנגיעה. ההחלפה מאפשרת רכישה נוחה ופשוטה יותר בכל מסוף שתומך בתקן.
אותה טכנולוגיה עומדת גם מאחורי תשלום בטלפון, בשעון חכם ובארנקים דיגיטליים. מי שמשלם בטלפון צריך לזכור שהטלפון הופך לאמצעי תשלום לכל דבר, ולכן כדאי להקפיד על נעילת מסך ועל הגדרות אבטחה מתאימות, כפי שמפורט במדריך להגנה על הסלולרי ועל המידע שבו. אפליקציות להעברת כסף בין אנשים, כמו אלה שמתוארות במדריך על אפליקציות תשלומים, הן עולם קרוב אבל שונה: הן משמשות בעיקר להעברות בין אנשים פרטיים, ולא להחלפת הכרטיס בקופה.
טיפ זהב: בתשלום בנגיעה כדאי להסתכל על הסכום שמופיע במסוף לפני ההצמדה. ההצמדה מהירה, וקל לאשר עסקה בלי לשים לב לסכום.
הקוד הסודי - איך בוחרים אותו ואיך משנים אותו
את הקוד הסודי של כרטיס חכם משנים בכספומט של הבנק, בכל שעה ביממה, כמה פעמים שרוצים וללא עמלה מיוחדת. זה אחד השינויים המשמעותיים שהגיעו יחד עם המעבר לתשלום חכם: הקוד מפסיק להיות "גזירה משמיים" והופך לבחירה אישית של בעל הכרטיס, כך שקל יותר לזכור אותו.
הקוד הראשוני שמגיע במעטפה
כשמזמינים כרטיס חדש, הקוד מגיע במעטפה חסומה. במעטפה כזו יש הדפס מעל הקוד שצריך לקלף מהנייר, כדי למנוע אפשרות לקרוא את המספר על ידי הטיית המעטפה מול תאורה חזקה. הקוד הזה הוא קוד ראשוני בלבד, שנועד לשמש בפעם הראשונה כדי לבחור קוד חדש שנוח יותר לזכור.
שלבי החלפת הקוד בכספומט
- מגיעים עם הכרטיס, חדש או ישן, לעמדת כספומט של הבנק.
- מכניסים את הכרטיס למכונה.
- בוחרים באפשרות לשנות את קוד הכרטיס.
- מקלידים את הקוד הראשוני, או את הקוד הקיים אם מדובר בכרטיס שכבר בשימוש.
- מקלידים ארבע ספרות חדשות, שישמשו לתשלומים מאותו רגע.
הקוד מתעדכן מיד, כבר ברגע שהכרטיס יוצא חזרה מהמכונה. הפעולה מחייבת להגיע פיזית עם הכרטיס למסוף, כי הקוד החדש נצרב על גבי השבב שבכרטיס עצמו. אין צורך שהסניף יהיה פתוח: הכספומט זמין גם בשעות שבהן הסניף סגור.
באיזה כספומט אפשר להחליף קוד
באופן כללי, החלפת הקוד נעשית במסוף של הבנק שבו מתנהל החשבון ושהנפיק את הכרטיס. בשלב הראשון של המעבר לתקן, חלק מהבנקים יצרו ביניהם שיתופי פעולה: כרטיס חכם מטעם בנק דיסקונט או בנק מרכנתיל ניתן היה להחליף את הקוד שלו בכספומטים של שני הבנקים, וכרטיס מטעם בנק מסד ניתן היה להחליף גם במסוף של הבנק הבינלאומי, אבל לא להפך. ההסדרים האלה עשויים להשתנות, ולכן כדאי לבדוק מול הבנק איזה מסופים מאפשרים את הפעולה לפני שיוצאים לדרך. מי שרוצה לבדוק אילו פעולות בכספומט כרוכות בתשלום ואילו לא, ימצא הסבר מפורט במדריך על עמלות בנקים.
איך יודעים אם הכרטיס שלכם תומך בתקן
אם הכרטיס הונפק בשנים האחרונות, סביר מאוד שהוא תומך בתקן EMV. רק כרטיסים ישנים למדי אינם תומכים בו, ואחרי שתשלום חכם עם קוד סודי יהפוך לחובה בכל בתי העסק, לא ניתן יהיה לשלם בהם. הבדיקה פשוטה ואינה דורשת פנייה לבנק: מספיק להסתכל על הכרטיס.
כרטיס שיש עליו ריבוע מתכתי בצבע זהב תומך בתקן ובתשלום חכם, ואין צורך להחליף אותו. הריבוע הזה הוא השבב. כרטיס כזה מאפשר לבחור קוד סודי, להחליף אותו מתי שרוצים וליהנות מאבטחה מוגברת ברכישות. כרטיס בלי ריבוע מתכתי עובד רק עם פס מגנטי, ומומלץ להחליף אותו בהקדם בכרטיס חכם.
הסימן השני לבדיקה הוא סמל הגלים המעוגלים, שמסמן תמיכה בתשלום בנגיעה. השילוב בין שני הסימנים קובע מה אפשר לעשות עם הכרטיס במסוף:
| סוג הכרטיס | סימן על הכרטיס | תמיכה בתקן EMV | הקלדת קוד בקופה | תשלום בנגיעה |
|---|---|---|---|---|
| כרטיס עם פס מגנטי בלבד | אין ריבוע מתכתי | לא | לא | לא |
| כרטיס חכם עם שבב | ריבוע מתכתי מוזהב | כן | כן, 4 ספרות | לא |
| כרטיס חכם עם שבב ונגיעה | ריבוע מתכתי וסמל גלים מעוגלים | כן | כן, 4 ספרות | כן |
מקור: כרטיס חכם - ויקיפדיה
אותם סימנים מופיעים גם על כרטיסים שאינם כרטיסי אשראי קלאסיים. כרטיס דביט, שבו החיוב יורד מהחשבון כמעט מיד, וכרטיס אשראי נטען, שעובד מול סכום שהוטען מראש, מונפקים גם הם עם שבב ולעיתים גם עם תמיכה בנגיעה. הבדיקה זהה: מחפשים את הריבוע המתכתי ואת סמל הגלים.
איך שומרים על הקוד ועל הכרטיס
הקוד הסודי הוא אישי וחסוי, ומומלץ לא לכתוב אותו בשום מקום אלא רק לזכור אותו. הערך המוסף של האבטחה בתשלום חכם מתבטל לחלוטין ברגע שלגנב קל להשיג את הקוד שמתלווה לכרטיס. הטעות הנפוצה והמסוכנת ביותר היא לרשום את הקוד על גבי הכרטיס עצמו, על פתק בארנק או בטלפון בלי הגנה.
בחירת קוד שקל לזכור וקשה לנחש
היכולת לבחור קוד היא יתרון, אבל גם אחריות. קוד שמבוסס על תאריך לידה, על ספרות חוזרות או על רצף פשוט קל לזכור, אבל גם קל לנחש, בעיקר למי שמחזיק בארנק שכולל תעודה מזהה. עדיף צירוף שיש לו משמעות אישית ואינו מופיע באף מסמך שנמצא באותו ארנק.
הסתרת הקוד בזמן ההקלדה
במסוף בקופה, כמו בכספומט, כדאי להסתיר את המקלדת ביד השנייה בזמן ההקלדה. מצלמות, אנשים שעומדים קרוב בתור ואפילו השתקפות בזכוכית יכולים לחשוף את הקוד. אם יש חשד שמישהו ראה את הקוד, הפתרון פשוט: מחליפים אותו בכספומט הקרוב.
מה עושים כשהכרטיס אובד או נחסם
כרטיס שאבד או נגנב יש לבטל מיד מול חברת הכרטיסים או הבנק, גם כשהוא מוגן בקוד. כרטיס שנחסם אחרי כמה ניסיונות כושלים להקליד את הקוד דורש פנייה לבנק כדי לשחרר אותו או להנפיק כרטיס חדש. אם בכל זאת הופיע בדף החיוב חיוב לא מוכר, יש דרכים מסודרות להתמודד איתו, והן מפורטות במדריך על ביטול חיוב בכרטיס אשראי.
טיפ זהב: מי שמחזיק כמה כרטיסים יכול לבחור לכולם את אותו קוד כדי לא להתבלבל, אבל אז דליפה של קוד אחד חושפת את כולם. האיזון תלוי בכמה קל לכם לזכור, ובכמה הכרטיסים נשמרים יחד באותו ארנק.
מקורות
- ויקיפדיה העברית - כרטיס אשראי: https://he.wikipedia.org/wiki/כרטיס_אשראי
- ויקיפדיה העברית - EMV: https://he.wikipedia.org/wiki/EMV
- ויקיפדיה העברית - כרטיס חכם: https://he.wikipedia.org/wiki/כרטיס_חכם