
למה "לסיים באפס" זו לא הצלחה כלכלית
המשוואה עצמה פשוטה עד כדי אכזריות: ההכנסה נטו של משק הבית היא הפלוס, סך ההוצאות הוא המינוס, וכל חודש נסגר באחד משלושה מצבים - עודף, איזון מדויק או גירעון. משפחה שמוציאה יותר ממה שהיא מכניסה נמצאת במאזן שלילי, ואין דרך לעקוף את זה: לא הלוואה, לא הגדלת מסגרת האשראי ולא דחיית תשלומים. הלוואה שנלקחת כדי לכסות מינוס אינה פותרת את הגירעון אלא רק מעבירה אותו קדימה בזמן, ובדרך כלל מגדילה אותו בגלל הריבית. מאזן חודשי שלילי לא משתנה עד שלא משנים את אורח החיים, וזה נכון גם אחרי שהמינוס כוסה בהלוואה.
הנקודה שרוב המשפחות מפספסות היא דווקא המצב השני - איזון מדויק. משפחה שבה ההכנסות וההוצאות זהות חודש אחר חודש מרגישה שהיא מצליחה, אבל בפועל היא חיה בלי כרית ביטחון. מספיק אירוע אחד בלתי מתוכנן - מקרר שנשרף, טיפול שיניים, תיקון יקר לרכב, חופשה משפחתית שנקבעה מראש או ירידה זמנית בהכנסה - כדי להפיל אותה אל תוך המינוס. מי שחוזר לנקודת האפס בכל חודש חשוף לכל הוצאה חריגה קטנה, ואפילו המחאה צנועה עלולה לחזור לו אם המסגרת מנוצלת עד תומה.
לכן ההגדרה המעשית של "מאוזנים כלכלית" מחמירה יותר מהאינטואיציה: לא רק לא להיכנס למינוס, אלא לצבור בצד סכום קבוע בכל חודש. סדר גודל של 1,000 עד 2,000 שקלים בחודש הוא רף מינימלי סביר לרוב משקי הבית, והוא מצטבר לרזרבה של כמה אלפים ולאחר מכן כמה עשרות אלפי שקלים. רצוי שהרזרבה תישמר במקום נזיל - חשבון העובר ושב, פיקדון קצר או תוכנית חיסכון שניתן לשבור בלי קנס משמעותי - מפני שכל תכליתה היא זמינות ברגע הנכון. מי שמנהל חשבון בנק משותף עם בן או בת הזוג צריך גם להחליט מראש מי מושך מהרזרבה ובאילו תנאים, כדי שהכרית לא תישחק בטפטוף.
איך בונים תקציב משפחתי - שלב אחר שלב
בניית תקציב אינה פעולה של ערב אחד. לרוב נדרשים שניים עד שלושה חודשי מעקב עד שהתמונה מתייצבת ואפשר להסיק ממנה מסקנות אמיתיות, פשוט מפני שיש הוצאות שמופיעות אחת לרבעון או אחת לשנה ואינן נראות בחודש בודד. הצעד הראשון הוא הצד הקל - ההכנסה נטו: השכר שנכנס בפועל לחשבון, ולא השכר שרשום בחוזה. שכירים שמתבלבלים בין המספרים ימצאו הסבר מלא להפרש בין ברוטו לנטו בתלוש השכר, ועצמאים ירשמו את ההכנסה הממוצעת של החודשים האחרונים אחרי הפרשות ומס.
שלב ב': מיפוי ההוצאות הקבועות
פותחים את פירוט החיובים בחשבון ובכרטיסי האשראי ורושמים כל הוראת קבע וכל חיוב חוזר: משכנתא או שכר דירה, ארנונה, ועד בית, חשמל, מים, גז, תקשורת ואינטרנט ביתי, ביטוחים, מנויים דיגיטליים, חוגים לילדים, החזרי הלוואות. הוצאות שהסכום שלהן משתנה מעט, כמו חשמל ומים, נרשמות כממוצע של החודשים האחרונים. בשלב הזה נהוג לגלות חיובים שנשכחו לגמרי - מנוי שלא בוטל, ביטוח כפול או עמלות שמצטברות בשקט. שווה להצליב את הרשימה הזו עם מדריך קיצוץ העמלות שאתם משלמים לבנק, כי בדיוק בסעיפים האלה מסתתר חיסכון שאינו דורש שום ויתור על איכות חיים.
שלב ג': ההוצאות המשתנות והשארית
ההפרש בין ההכנסה נטו לבין ההוצאות הקבועות הוא הסכום שנשאר למזון, ביגוד, דלק, בילויים, צעצועים ומתנות - ההוצאות המשתנות. כאן נמצאת כל גמישות ההחלטה של משק הבית, וכאן גם נמצאת רוב הדליפה. מכאן נגזרת מטרת העל: סך ההוצאות הקבועות והמשתנות חייב להיות קטן מההכנסה, ולא רק שווה לה.
שלב ד': עמודת עדיפות
טכניקה פשוטה שמייעלת את התקציב היא הוספת עמודת עדיפות בסולם של 1 עד 10 לכל סעיף. משכנתא, ארנונה וביטוח בריאות יקבלו 10; מנוי לשירות סרטים יקבל 3. כשצריך לחתוך, מתחילים מלמטה. עם זאת, לעיתים כדאי לגעת דווקא בסעיף בעדיפות גבוהה אם הסכום שלו גדול במיוחד, כי קיצוץ של עשרה אחוזים בהוצאה של 4,000 שקלים שווה יותר מביטול מוחלט של הוצאה בת 150 שקלים.
כך נראית טבלת תקציב לדוגמה של משפחה היפותטית עם הכנסה חודשית נטו צפויה של 14,500 שקלים, שההוצאות שנרשמו בה עד כה מסתכמות ב-5,580 שקלים - כלומר כ-38% מההכנסה:
| קטגוריה | תת קטגוריה | סכום (שקלים) | עדיפות | הערות |
|---|---|---|---|---|
| הוצאה קבועה | משכנתא | 4,570 | 10 | סכום קבוע, כמעט מדויק |
| הוצאה קבועה | ארנונה | 350 | 10 | חיוב דו חודשי מחולק |
| הוצאה קבועה | חשמל | 250 | 9 | ממוצע משוער |
| ביגוד | בגדים לילד | 400 | 6 | חולצה לחג ושני מכנסיים |
| מזון | מזון מותרות | 10 | 2 | גלידה בדרך חזרה מבית הספר |
מקור להמחשה: סעיף החשמל נבדק מול הזכאות להנחה בתעריף - כל זכות, הנחה בחשבון חשמל. הסכומים בשאר השורות הם דוגמה חישובית.
שתי שיטות מעקב: גיליון משותף מול מעטפות מזומן
תקציב שנבנה ולא נמדד הוא מסמך מת. המעקב חייב להיות שוטף, ובמשק בית משותף הוא חייב להיות נגיש לשני בני הזוג בזמן אמת - אחרת אחד מהם קונה בהנחה שיש תקציב, והשני יודע שאין. שתי השיטות הנפוצות הן גיליון דיגיטלי משותף ושיטת המעטפות, והן נבדלות בעיקר בשאלה מתי בדיוק מתגלה החריגה.
שיטה ראשונה: גיליון משותף בזמן אמת
בשיטה הזו כל הוצאה נרשמת מיד בגיליון מקוון משותף - גם המשכנתא וגם חבילת גרביים בעשרה שקלים. הגיליון מחולק לקטגוריות ותתי קטגוריות, הסכומים מתחברים אוטומטית, ואפשר להציג בכל רגע את אחוז ההוצאות מתוך ההכנסה. בדוגמה שלמעלה, 5,580 שקלים מתוך הכנסה של 14,500 שקלים הם כ-38%, ואם אנחנו באמצע החודש - זה מצב טוב; אם אנחנו ביום ה-25, פחות. היתרון הגדול הוא הוויזואליות והשיתופיות: שני בני הזוג רואים את אותה תמונה, אפשר למיין לפי קטגוריה, להשוות בין חודשים ולזהות מגמות. החיסרון הוא שהחריגה מתגלה רק אחרי שהכסף כבר יצא, ולפעמים מאוחר מדי בתוך החודש.
קיצור דרך מקובל הוא לבצע כמעט את כל ההוצאות בכרטיס אשראי או באמצעי תשלום דיגיטלי ולא במזומן. כך התיעוד נוצר מעצמו בממשק הבנק, חלק מהבנקים כבר מציגים פילוח לפי קטגוריות, וקיימות אפליקציות שמתחברות לכרטיס ומייצרות את הטבלה אוטומטית. מי שמשלם גם דרך אפליקציות תשלומים כמו ביט, פפר פיי ופייבוקס צריך לזכור להכניס גם אותן לתמונה, אחרת נוצר "חור" של העברות בין אנשים שלא נרשמות בשום מקום.
שיטה שנייה: מעטפות מזומן
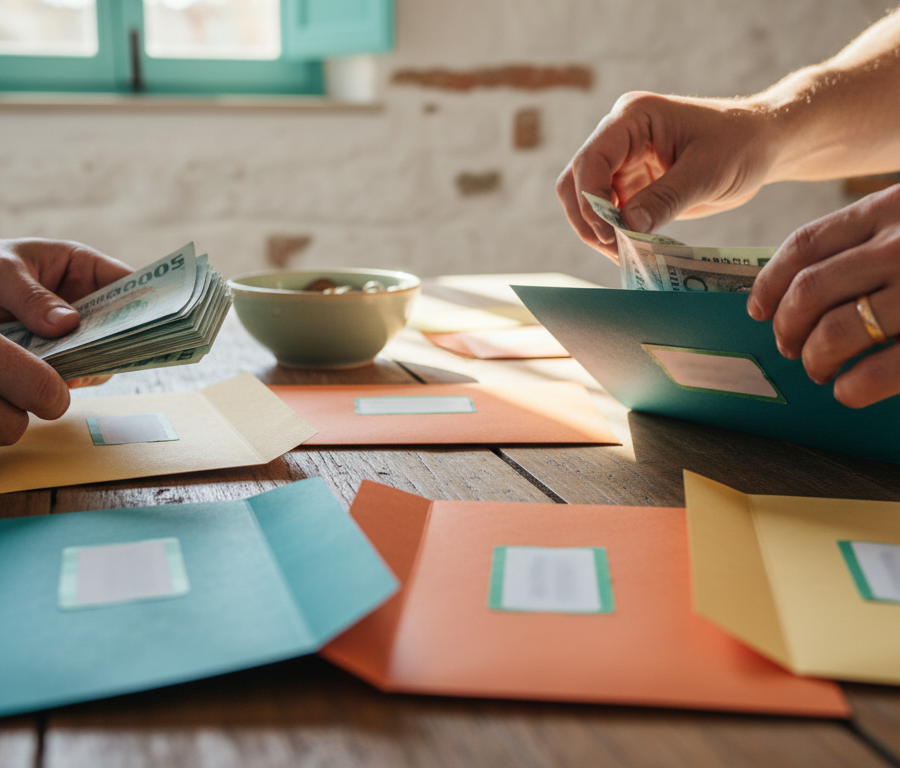
בשיטת המעטפות מושכים בתחילת החודש מזומן בסכום שמשקף את ההכנסה בניכוי כל ההוצאות הקבועות שיורדות ממילא מהחשבון, ומחלקים אותו למעטפות לפי קטגוריות: 1,500 שקלים במעטפת המזון, 300 שקלים במעטפת הצעצועים לילדים, וכן הלאה. לפני כל קנייה שולפים מהמעטפה המתאימה, וכשחוזרים - מחזירים את העודף פנימה. כשמעטפה מתרוקנת, אותה קטגוריה סגורה עד החודש הבא. אפשר לנייד כסף בין מעטפות לקראת סוף החודש, אבל זה תמיד בא על חשבון קטגוריה אחרת, וכשכל המעטפות ריקות - אין יותר כסף עד החודש הבא.
היתרון הוא גבול פיזי, חד וברור, שמוגדר כבר ביום הראשון של החודש ולא מאפשר הכחשה. החיסרון הוא היעדר תיעוד: אם מעטפת הביגוד התרוקנה באמצע החודש, אין רישום שמאפשר להבין על מה בדיוק הלך הכסף ולתקן את ההתנהלות בחודש הבא. שילוב של השתיים - מעטפות להגבלה ורישום מסודר לתיעוד - נותן את שני היתרונות.
| פרמטר | גיליון משותף | מעטפות מזומן |
|---|---|---|
| מועד הקצאת הכסף | בדיעבד, אחרי ההוצאה | יום 1 בחודש, מראש |
| דוגמת סכום קטגוריה | ביגוד 400 שקלים שנרשמו | מזון 1,500 שקלים במעטפה |
| מתי מתגלה חריגה | לרוב בין היום ה-20 ל-25 | ברגע שהמעטפה מתרוקנת |
| רמת תיעוד | 100% מההוצאות מתועדות | 0% תיעוד פרטני |
| השוואה בין חודשים | אפשרית ל-12 חודשים אחורה | רק סכום כולל של מעטפה |
| שיתוף שני בני הזוג | בזמן אמת, 2 משתמשים | פיזי בלבד, במקום אחד |
מקור: לבדיקת ההשפעה של ריבית על החזרי הלוואות ומינוס בחשבון - בנק ישראל, ריבית בנק ישראל.
ההוצאות גדולות מההכנסות - מה עושים בפועל
הצד של ההוצאות
הקיצוץ מתחיל תמיד מהשורות שסומנו בעדיפות נמוכה בטבלת התקציב: מנויים דיגיטליים שאינם בשימוש, מזון מותרות, בילויים, חוגים שהילדים ממילא פחות אוהבים. אחרי הסיבוב הראשון עוברים לשורות הגדולות, גם אם העדיפות שלהן גבוהה - דווקא שם מסתתר החיסכון המשמעותי. מי שמשלם ריבית על מינוס או על הלוואות צרכניות יבדוק אם יש טעם במיחזור הלוואות, ומי שנושא משכנתא יבחן את תמהיל המסלולים מול המצב העדכני בשוק. גם סעיפי הביטוח ראויים לסריקה: כפילויות בין פוליסה פרטית לביטוח קבוצתי דרך מקום העבודה הן תופעה נפוצה, ואפשר לראות את כל הפוליסות הפעילות במקום אחד דרך הר הביטוח של רשות שוק ההון.
חשוב לקבוע גבול להיקף הקיצוץ. תקציב שמבוסס על ויתור מוחלט על כל הנאה קורס בדרך כלל תוך חודשיים, ואחריו מגיע גל הוצאות מפצה. עדיף להקצות סכום קטן ומוגדר לבילויים ולהשאיר אותו בתקציב, מאשר לאפס את הסעיף ולגלות שהוא חוזר בדלת האחורית בסכום כפול.
הצד של ההכנסות
הגדלת ההכנסה אינה בהכרח החלפת מקום עבודה. לעיתים מדובר במימוש זכויות שמגיעות ממילא ולא נוצלו: מס הכנסה שלילי לעובדים בשכר נמוך, נקודות זיכוי שלא עודכנו אחרי לידה או גירושין, החזרי מס על שנים קודמות, הנחות בארנונה ובחשמל למי שעומד בתנאים, או קצבאות מהמוסד לביטוח לאומי שלא הוגשה עבורן בקשה. גם בדיקה חד פעמית בהר הכסף לאיתור חשבונות וכספים על שמכם יכולה להניב סכום שנשכח בקופת גמל ישנה או בחשבון בנק לא פעיל. שילוב של תוספת הכנסה צנועה עם קיצוץ מדוד הוא בדרך כלל המסלול המהיר ביותר מגירעון לעודף, מפני ששני הצדדים פועלים על אותה שורת מאזן.
כמה זמן לוקח לסגור חוב - החשבון המדויק
אחרי שהמאזן החודשי הפך לחיובי, השאלה הבאה היא כמה זמן ייקח להחזיר את מה שכבר נצבר. החישוב הבסיסי פשוט: מחלקים את גובה החוב בעודף החודשי. משפחה שצברה חוב של 50,000 שקלים ומייצרת עודף של 3,000 שקלים בחודש תסגור אותו בכ-17 חודשים; אותה משפחה עם עודף של 1,000 שקלים בלבד תזדקק לכ-50 חודשים, כלומר יותר מארבע שנים. ההפרש בין עודף של 1,000 שקלים לעודף של 3,000 שקלים הוא ההפרש בין ארבע שנים לשנה וחצי, ולכן גודל העודף חשוב לא פחות מעצם קיומו.
לחישוב הזה יש להוסיף את הריבית. חוב במינוס בחשבון העובר ושב או ביתרת כרטיס אשראי נושא בדרך כלל את הריביות הגבוהות ביותר, ולכן סדר הפירעון הנכון הוא מהיקר לזול: קודם המינוס והאשראי החוץ בנקאי, אחריהם הלוואות צרכניות, ורק בסוף חובות בריבית נמוכה כמו משכנתא. מי ששוקל להקדים פירעון של הלוואת דיור צריך לבדוק תחילה את עמלת הפירעון המוקדם במשכנתא, משום שבמסלולים מסוימים העמלה מבטלת חלק ניכר מהחיסכון.
הטבלה הבאה ממחישה את הקשר בין גודל העודף החודשי לבין משך סגירת החוב, לפני התחשבות בריבית:
| גובה החוב (שקלים) | עודף חודשי 1,000 | עודף חודשי 2,000 | עודף חודשי 3,000 |
|---|---|---|---|
| 20,000 | 20 חודשים | 10 חודשים | 7 חודשים |
| 50,000 | 50 חודשים | 25 חודשים | 17 חודשים |
| 80,000 | 80 חודשים | 40 חודשים | 27 חודשים |
| 120,000 | 120 חודשים | 60 חודשים | 40 חודשים |
מקור: החישוב הוא חלוקה אריתמטית של החוב בעודף החודשי, ללא ריבית; לשיעור הריבית העדכני שמשפיע על עלות החוב - בנק ישראל.
כשהחוב גדול מכדי להיסגר בטווח סביר, או כשסך ההחזרים החודשיים חונק את התקציב עד שאי אפשר לייצר עודף כלל, נשקלים כלים אחרים - איחוד הלוואות שמוריד את ההחזר החודשי במחיר הארכת התקופה, ובמקרים חמורים הליך חדלות פירעון. חשוב להבין ששני הכלים האלה אינם מוחקים את הבעיה אלא מארגנים אותה מחדש, ואם התקציב לא תוקן במקביל, החוב יחזור. מי שמתקשה לתקן את התקציב לבד יכול להיעזר בייעוץ לכלכלת המשפחה.
מעבר לחודש הקרוב - חיסכון, פנסיה וזכויות
תקציב מאוזן הוא תנאי הכרחי אך לא מספיק. ברגע שנוצר עודף קבוע, השאלה עוברת מ"איך לשרוד את החודש" ל"לאן הכסף הולך". הסדר המקובל הוא שלוש שכבות: ראשית רזרבת חירום נזילה בגובה שלוש עד שש משכורות חודשיות, שנייה חיסכון למטרות מוגדרות בטווח של שנה עד חמש שנים - רכב, שיפוץ, לימודים, חתונה - ושלישית חיסכון ארוך טווח. רק כשהשכבה הראשונה מלאה יש היגיון להפנות כספים לשכבות הבאות, מפני שמשפחה בלי רזרבה שנתקלת בהוצאה פתאומית תשבור את החיסכון ארוך הטווח בהפסד או תיקח הלוואה יקרה. רזרבת חירום של שלוש עד שש משכורות היא ההשקעה הראשונה שמשק בית צריך להשלים, לפני כל אפיק אחר.
החיסכון הפנסיוני - הסעיף שרוב המשפחות לא בודקות
קרן הפנסיה, ביטוח המנהלים וקופות הגמל הם לרוב הנכס הפיננסי הגדול ביותר של משק בית לפני הדירה, ובכל זאת הם מנוהלים בדרך כלל על טייס אוטומטי. שני משתנים משפיעים על הסכום שיתקבל בסוף: דמי הניהול והתשואה. את שניהם אפשר להשוות בין הגופים דרך המערכות של רשות שוק ההון - פנסיה נט לקרנות הפנסיה וגמל נט לקופות הגמל ולקרנות ההשתלמות. הפרש של עשיריות אחוז בדמי הניהול נשמע זניח בחודש בודד, אבל על פני שלושים שנות חיסכון הוא מצטבר לעשרות אלפי שקלים.
שווה גם לוודא שכל החשבונות הפנסיוניים מרוכזים ומוכרים. מי שהחליף מקומות עבודה מספר פעמים עשוי להחזיק כמה קרנות קטנות, שכל אחת מהן נושאת דמי ניהול משלה. דוח שנתי מרוכז מהמסלקה הפנסיונית מציג את התמונה המלאה במקום אחד.
מיצוי זכויות שוטף
חלק ניכר מהאיזון הכלכלי אינו נוצר מקיצוץ אלא ממימוש של מה שמגיע לפי חוק. עובדים שכירים שאינם מכירים את זכויותיהם בנוגע להבראה, נסיעות, פיצויים ותנאים סוציאליים מוותרים בפועל על כסף; מי שסיים העסקה כדאי שיבדוק את כללי חישוב פיצויי הפיטורים והפטור ממס לפני שהוא מושך את הכספים, כי משיכה לא נכונה גורעת מהפנסיה העתידית וגם מחויבת במס. משפחות עם ילד או בן משפחה עם מוגבלות, אזרחים ותיקים, מקבלי הבטחת הכנסה ומשפחות בהכנסה נמוכה - כל אלה זכאים לקצבאות, להנחות ולהטבות שיש להגיש עבורן בקשה יזומה. הזכויות האלה אינן ניתנות אוטומטית, והן משפיעות על התקציב החודשי בדיוק כמו העלאה בשכר.
ארבע טעויות שמפילות תקציב משפחתי
תקציבים לא נכשלים בגלל מתמטיקה שגויה אלא בגלל הרגלים. ארבע טעויות חוזרות על עצמן כמעט בכל משק בית שמתחיל לנהל תקציב. הטעות הנפוצה ביותר היא בניית תקציב על בסיס חודש אחד, שאינו כולל את ההוצאות הרבעוניות והשנתיות ולכן מציג תמונה ורודה מדי.
טיפ זהב: פתחו בתקציב שורה קבועה בשם "הוצאות תקופתיות" והפקידו אליה סכום חודשי קבוע. ביטוח רכב שנתי, טסט, ספרי לימוד, חגים ומתנות אינם הפתעות - הם ידועים מראש, והם רק מתחלקים לא שווה על פני השנה. פריסה חודשית שלהם מונעת את הבור שנפער פעמיים בשנה.
הטעות השנייה היא ניהול נפרד של שני בני הזוג בלי תמונה משותפת. כששני אנשים מוציאים מאותו מאגר בלי לראות זה את זה, הגירעון מתגלה רק בדוח הבנק. הטעות השלישית היא התייחסות לכרטיס האשראי כאל הכנסה: חיוב שנדחה לחודש הבא הוא עדיין הוצאה של החודש הזה, ותשלומים נושאים לעיתים ריבית שלא נלקחה בחשבון - נקודה שבולטת במיוחד באשראי לרכישת רכב, שבו הריביות גבוהות במיוחד. הטעות הרביעית היא ויתור על המעקב אחרי חודשיים של הצלחה, בדיוק כשההרגל מתחיל להשתרש.
לצד אלה, כדאי לבדוק אחת לשנה את התנאים הבנקאיים עצמם. עמלות עובר ושב, עמלות פעולה ושיעורי הריבית שונים בין הבנקים, ולפעמים מעבר בין בנקים או פשוט משא ומתן על ההטבות בסניף הקיים מייצרים חיסכון של מאות שקלים בשנה בלי שום שינוי באורח החיים.
מקורות
- בנק ישראל - ריבית בנק ישראל
- כל זכות - מדרגות מס הכנסה
- רשות המסים - מס הכנסה שלילי
- כל זכות - תעסוקה וזכויות עובדים
- כל זכות - קרן השתלמות
- המוסד לביטוח לאומי - הבטחת הכנסה - קצבאות והטבות
- המוסד לביטוח לאומי - שיעורי וסכומי דמי ביטוח
- משרד האוצר - הר הכסף - איתור כספים אבודים
- רשות שוק ההון, ביטוח וחיסכון - פנסיה נט
- רשות שוק ההון, ביטוח וחיסכון - גמל נט
- רשות שוק ההון, ביטוח וחיסכון - הר הביטוח
- סוויפטנס - המסלקה הפנסיונית