
כמה משפחות בישראל מכניסות וכמה הן מוציאות
הנוסחה של כלכלת המשפחה פשוטה להפליא: מה שנכנס לחשבון הוא הפלוס, מה שיוצא ממנו הוא המינוס, ומשפחה שמוציאה יותר ממה שהיא מכניסה נמצאת במאזן שלילי. בפועל, הנוסחה הפשוטה הזו היא אחד הדברים הקשים ביותר ליישום, משום שההוצאות מתפזרות על עשרות סעיפים קטנים, חלקן יורדות באשראי בתשלומים, וחלקן מגיעות פעם בשנה ומפתיעות בכל פעם מחדש.
כדי להבין איפה עומדת משפחה מסוימת, כדאי להתחיל מנקודת ייחוס ארצית. לפי סקר הוצאות משק הבית של הלמ"ס לשנת 2024, שפורסם באוקטובר 2026, ההכנסה הממוצעת ברוטו של משק בית בישראל היא 27,173 ש"ח בחודש, וההכנסה הכספית נטו היא 22,555 ש"ח. ההוצאה הכספית בפועל, כלומר הכסף שיוצא מהחשבון, עמדה על 15,370 ש"ח בחודש. ההוצאה הכוללת לתצרוכת, שמחשבת גם את שווי הדיור בדירה שבבעלות המשפחה, הגיעה ל-18,695 ש"ח.
הממוצע מסתיר פערים גדולים מאוד בין קבוצות האוכלוסייה. הטבלה הבאה מציגה את ההבדל בין משק הבית הממוצע לבין העשירון התחתון והעשירון העליון:
| קבוצה | הכנסה נטו בחודש (ש"ח) | הוצאה בחודש (ש"ח) | פער חודשי (ש"ח) |
|---|---|---|---|
| משק בית ממוצע | 22,555 | 15,370 | 7,185+ |
| עשירון תחתון | 7,276 | 11,902 | 4,626- |
| עשירון עליון | 49,496 | 21,800 | 27,696+ |
מקור: סקר הוצאות משק הבית של הלמ"ס לשנת 2024, כפי שפורסם בביזפורטל. הפער החודשי הוא חישוב של ההפרש בין ההכנסה להוצאה.
בעשירון התחתון ההוצאה החודשית גבוהה מההכנסה נטו ב-4,626 ש"ח, ורק מהעשירון השלישי ומעלה ההכנסה הממוצעת עולה על ההוצאה הכספית. המשמעות היא שבשני העשירונים התחתונים, משפחה ממוצעת אינה יכולה להגיע לאיזון רק בכוח המשמעת, והיא נדרשת גם לצד של ההכנסות.
גם חלוקת ההוצאות מלמדת הרבה: לפי אותו סקר, דיור הוא 25% מההוצאה לתצרוכת, תחבורה ותקשורת 18.4%, ומזון 17.9%. שלושת הסעיפים האלה לבדם הם יותר מחצי מההוצאה, ולכן הם המקום הראשון לחפש בו התייעלות. לאורך המדריך נשתמש בדוגמה של משפחה שמכניסה 14,500 ש"ח נטו בחודש, נמוך משמעותית מהממוצע הארצי של 22,555 ש"ח, כדי להמחיש איך נראה תקציב של משפחה שבה כל שקל נספר.
איך בונים תקציב משפחתי, שלב אחר שלב
בניית תקציב היא הכלי היעיל והפשוט ביותר להגיע לאיזון, ובכל זאת מעט מאוד משפחות עושות זאת בפועל. הסיבה מובנת: הבנייה עצמה דורשת עבודה, ואחריה מגיע מעקב קבוע אחרי כל הוצאה של כל בני הבית. חשוב לדעת מראש שהתקציב לא יהיה מדויק בחודש הראשון. לרוב עוברים כמה חודשים עד שהתמונה מתייצבת ומאפשרת להסיק מסקנות אמיתיות.
שלב ראשון: ההכנסות נטו
זה החלק הקל. רוב השכירים יודעים כמה נכנס לחשבון בכל חודש, ובעלי עסקים יכולים לעדכן את הסכום מדי חודש לפי מה שנכנס בפועל. חשוב לעבוד עם הסכום נטו ולא עם הסכום שבחוזה, וההבדל ביניהם מוסבר בפירוט במאמר ברוטו מול נטו - למה השכר בחשבון נמוך מזה שבחוזה. הכנסות נוספות כמו קצבאות, מענקים או עבודה צדדית נרשמות בשורה נפרדת.
שלב שני: ההוצאות הקבועות
פותחים את פירוט החשבון ואת פירוט כרטיס האשראי, ומעתיקים את כל התשלומים החוזרים: ארנונה, תקשורת, אינטרנט ביתי, ביטוחים, משכנתא או שכר דירה, חוגים ומנויים. רבים מהתשלומים האלה יורדים בהרשאה לחיוב, וכדאי לעבור עליהם אחד אחד, כפי שמוסבר במאמר על הוראת קבע בבנק או בכרטיס אשראי. עבור סעיפים שהסכום שלהם משתנה מעט, כמו מים וחשמל, רושמים ממוצע של החודשים האחרונים. מי שרוצה להבין את חשבון החשמל לעומק ימצא הסבר במדריך חשבון החשמל - איך קוראים אותו ואיך מורידים את התשלום.
שלב שלישי: ההוצאות המשתנות
מה שנשאר אחרי ההוצאות הקבועות הוא הכסף לאוכל, לבילויים, לביגוד, לצעצועים ולמותרות. זה המינוס המשתנה, והוא החלק שבו יש לבני הבית את מרחב ההחלטה הגדול ביותר.
המטרה היא שסכום ההוצאות הקבועות והמשתנות יחד יהיה קטן מההכנסה נטו, ולא רק שווה לה. מאזן חודשי שלילי לא נעלם כשמכסים אותו בהלוואה: המינוס חוזר בחודש הבא, ההלוואה מוסיפה החזר חודשי, ובלי שינוי באורח החיים הבור רק מעמיק.
כך נראה תחילת חודש בטבלת המעקב של משפחת הדוגמה:
| קטגוריה | תת קטגוריה | סכום (ש"ח) | הערות |
|---|---|---|---|
| הוצאה קבועה | משכנתא | 4,570 | סכום משוער, קרוב למדויק |
| הוצאה קבועה | ארנונה | 350 | חיוב חודשי |
| הוצאה קבועה | חשמל | 250 | ממוצע של החודשים האחרונים |
| ביגוד | בגדים לעומרי | 400 | חולצה לבנה לחג ושני מכנסי ג'ינס |
| מזון | מזון מותרות | 10 | גלידה ליובל בדרך מבית הספר |
דוגמה חישובית: הכנסה צפויה של 14,500 ש"ח נטו, הוצאות שנרשמו עד כה 5,580 ש"ח, כלומר כ-38% מההכנסה. הנתונים אינם נתוני שוק אלא המחשה של מבנה הטבלה.
שיטות מעקב: טבלה משותפת, כרטיס אחד או מעטפות
תקציב בלי מעקב הוא רשימת משאלות. כדי שהתקציב יעבוד, כל הוצאה צריכה להירשם, וכשמדובר במשק בית משותף, שני בני הזוג צריכים לראות את אותה תמונה באותו רגע. יש שלוש דרכים עיקריות לעשות זאת, ולכל אחת יתרונות וחסרונות.
טבלה משותפת ב-Excel או ב-Google Sheets
כל הוצאה נכנסת לטבלה מיד, גם חבילת גרביים ב-10 ש"ח וגם גלידה לילד. הטבלה מחולקת לקטגוריות ולתתי קטגוריות, ובראשה מופיעים ההכנסה הצפויה וסכום ההוצאות שמחושב אוטומטית. בתוכנות גיליונות כמו Excel או Google Sheets אפשר לשתף את הקובץ בזמן אמת, להציג את אחוז ההוצאות מתוך ההכנסה, למיין לפי כל עמודה ולסכם לפי קטגוריה. אפשר גם להשוות חודש מול חודשים קודמים ולזהות איפה ההתנהגות צריכה להשתנות. היתרון הוא תמונה ויזואלית ומשותפת. החיסרון הוא שלפעמים מגלים שההוצאות גבוהות מדי רק כשהחודש כבר מתקדם.
הכול בכרטיס אשראי אחד
וריאציה מקוצרת של שיטת הטבלה היא לשלם הכול בכרטיס אשראי, בלי מזומן בכלל. כך כל הוצאה נשמרת אוטומטית בממשק הבנק או חברת האשראי, חלק מהבנקים מציגים את ההוצאות מחולקות לקטגוריות, ויש יישומונים שמתחברים לכרטיס ומפיקים טבלה כזו בעצמם. השיטה עובדת רק אם באמת כל ההוצאות עוברות דרך הכרטיס. גם העברות באפליקציות תשלום כמו Bit או PayBox צריכות להיכלל, ולקוחות לאומי זוכרים שאפליקציית Pay של הבנק, שנקראה בעבר Pepper Pay, הפסיקה לפעול ב-10 באפריל 2022, ומאז ההעברות נעשות דרך אפליקציית הבנק עצמה.
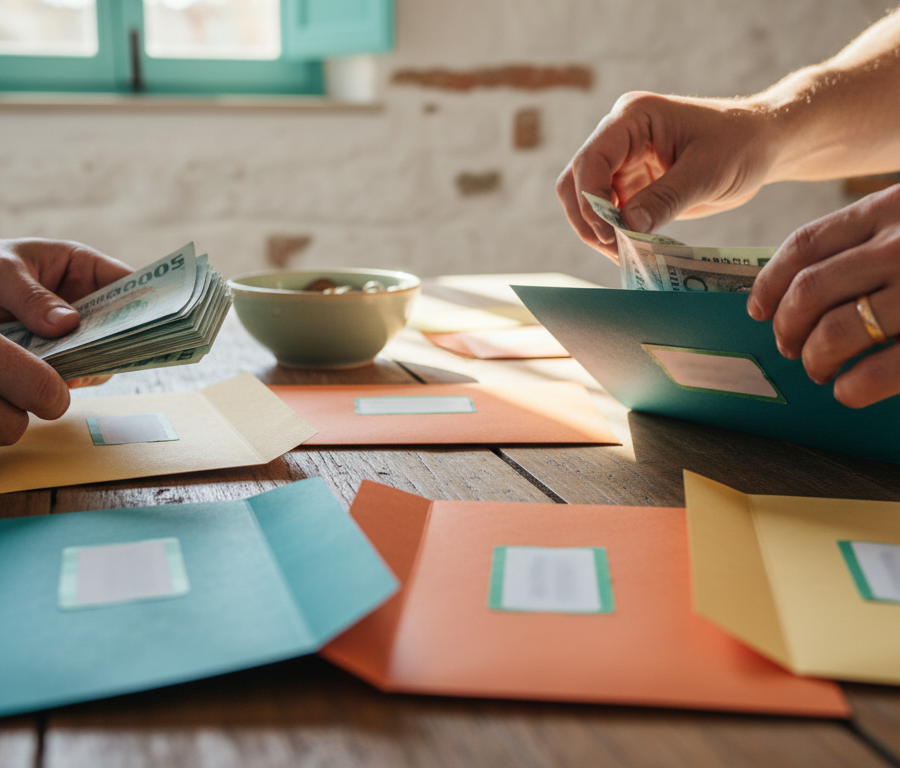
שיטת המעטפות
בתחילת כל חודש מושכים במזומן את הסכום שנותר אחרי ההוצאות הקבועות שיורדות מהחשבון, ומחלקים אותו למעטפות לפי קטגוריות. לדוגמה, 1,500 ש"ח במעטפת "מזון" ו-300 ש"ח במעטפת "צעצועים לילדים". לפני קנייה לוקחים את הסכום מהמעטפה המתאימה, והעודף חוזר אליה. כשמעטפה מתרוקנת, אין עוד רכישות מאותה קטגוריה עד החודש הבא. לקראת סוף החודש אפשר להעביר כסף ממעטפה "מרופדת" לאחרת, אבל כל העברה כזו פוגעת בקטגוריה שממנה נלקח הכסף.
היתרון המרכזי של המעטפות הוא גבול ברור כבר ביום הראשון של החודש, והחיסרון הוא שאין תיעוד של מה בדיוק נקנה. מי שמגלה באמצע החודש שמעטפה ריקה, לא יוכל לבדוק בקלות על מה הלך הכסף ולתקן בחודש הבא.
| שיטה | איך היא עובדת | יתרון עיקרי | חיסרון עיקרי |
|---|---|---|---|
| טבלה משותפת | רישום ידני של כל הוצאה בגיליון משותף | תיעוד מפורט ושיתוף בזמן אמת | דורשת התמדה ברישום |
| כרטיס אשראי אחד | כל התשלומים עוברים בכרטיס ונרשמים אוטומטית | מעט עבודה ידנית | קל לאבד תחושה של כסף אמיתי |
| מעטפות מזומן | חלוקת מזומן לקטגוריות בתחילת החודש | גבול הוצאה קשיח ומוחשי | תיעוד חלקי של הרכישות |
השוואה מערכתית על בסיס אופן הפעולה של כל שיטה.
פגישה שבועית מול חשבון הבנק
בלי קשר לשיטה, כדאי שבני הזוג יקדישו פעם בשבוע זמן קבוע לבדיקת היתרה, החיובים שעומדים לרדת באשראי וההכנסות הצפויות. זוגות שמנהלים את הכסף יחד ושוקלים את המבנה הנכון לכך ימצאו הרחבה במאמר חשבון בנק משותף - כדאי או לא כדאי.
טיפ: הוסיפו לטבלה עמודה של "חודש קודם" לצד כל קטגוריה. ההשוואה הזו חושפת במהירות סעיפים שגדלים בשקט מחודש לחודש.
ההוצאות גבוהות מההכנסות: מה עושים
אין פתרון קסם. משפחה שמוציאה באופן קבוע יותר ממה שהיא מכניסה נמצאת במסלול להתנגשות כלכלית, וכל הלוואה רק דוחה את הרגע. יש שני מנופים בלבד, ולרוב צריך את שניהם יחד: הקטנת הוצאות והגדלת הכנסות. קחו מקרה טיפוסי: משפחה עם הכנסה של 14,500 ש"ח והוצאות של 15,000 ש"ח. כדי להפוך את המאזן לחיובי, היא יכולה להוסיף שעות עבודה, למצוא הכנסה משלימה, או לעבור על טבלת המעקב ולמחוק את מה שאינו הכרחי.
עמודת עדיפות
כלי שימושי הוא להוסיף לטבלה עמודה שבה כל הוצאה מקבלת ציון חשיבות. הוצאות הכרחיות כמו משכנתא או ארנונה יקבלו את הציון הגבוה ביותר, 10, ושאר הסעיפים יקבלו ציון לפי סדר העדיפויות של המשפחה. כשצריך לחתוך, מתחילים מהציונים הנמוכים. עם זאת, הוצאה גדולה במיוחד יכולה להיות יעד לקיצוץ גם אם הציון שלה גבוה יחסית, כי שם נמצא החיסכון המשמעותי.
הוצאות קבועות שכדאי לבדוק שוב
הוצאות קבועות נראות בלתי ניתנות לשינוי, אבל לא תמיד הן כאלה. ביטוחים כפולים אפשר לאתר במערכת הר הביטוח, שמרכזת את כל הפוליסות על שם המבוטח. את דמי הניהול בחיסכון הפנסיוני כדאי להשוות בפנסיה נט: בקרן פנסיה חדשה מקיפה התקרה היא 6% מכל הפקדה ו-0.5% בשנה מהצבירה, ובקופות גמל ובביטוחי מנהלים 4% מההפקדות ו-1.05% מהצבירה. משפחה שמשלמת קרוב לתקרה יכולה לבקש הנחה. גם עמלות הבנק, שאפשר להשוות במאמר השוואת בנקים ועמלות עובר ושב, והוצאות הרכב, שעליהן מורחב במדריך הוצאות רכב והחיסכון באחזקה, הן סעיפים שבהם קיצוץ קטן מצטבר לסכום שנתי ניכר.
הצד של ההכנסות: מענק עבודה
משפחות עובדות עם הכנסה נמוכה עשויות להיות זכאיות למענק עבודה, שמוכר גם כמס הכנסה שלילי. הסכום הממוצע הוא כ-4,000 ש"ח לשנה, והורים זכאים למענק מוגדל בשיעור 150%. המענק משולם רק למי שמבקש אותו, יש להגיש את הבקשה מחדש בכל שנה, ובני זוג שזכאים שניהם מגישים כל אחד בנפרד. לשנת המס 2025, הורה מגיל 21 עם ילד אחד או שניים זכאי כשההכנסה החודשית הממוצעת שלו גבוהה מ-2,450 ש"ח ונמוכה מ-7,289 ש"ח, ועם שלושה ילדים ומעלה התקרה היא 8,020 ש"ח. להורה עצמאי (יחידני) עם ילד אחד או שניים הטווח הוא 1,510 עד 11,190 ש"ח. את שנת 2024 אפשר לתבוע באופן מקוון עד סוף דצמבר 2026, ואת 2025 עד סוף דצמבר 2027. הפרטים המלאים מופיעים במאמר על מענק עבודה.
הנורה האדומה: חודשיים רצופים
רוב המשפחות מחפשות פתרון רק כשהצ'קים כבר חוזרים והמסגרת מוצתה. חודש אחד של גירעון יכול להיות מקרי, אבל חודשיים רצופים שבהם ההוצאות גבוהות מההכנסות הם סימן שזה הרגל, וזה הרגע לעצור ולחשב מסלול מחדש. בחודש השלישי ההרגל הופך לתופעה, החוב גדל באופן שיטתי, ובסוף הדרך מחכות מסגרות שנגמרות והלוואות מיותרות. ככל שמזהים מוקדם יותר, התיקון קל יותר.
למה לצאת מאוזנים בסוף החודש עדיין אינו איזון כלכלי
משפחה שההכנסות וההוצאות שלה זהות חודש אחרי חודש עלולה לחשוב שהיא בשליטה, אבל זו תמונה מטעה. הסיבה פשוטה: החיים כוללים הוצאות שאינן חודשיות. רכב שצריך להחליף, מכשיר חשמלי שמתקלקל, טיפול שיניים, חופשה משפחתית או לידה של ילד נוסף. מי שמתכננים להרחיב את המשפחה ימצאו פירוט של ההוצאות הצפויות במאמר איך להיערך כלכלית לקראת תינוק חדש. משפחה שמסיימת כל חודש באפס תיאלץ לממן כל הוצאה כזו במינוס או בהלוואה.
היעד הנכון אינו לסיים את החודש מאוזנים, אלא לסיים אותו עם עודף קבוע שעובר לחיסכון, למשל 1,000 עד 2,000 ש"ח בחודש במשפחת הדוגמה. הכסף הזה מצטבר בצד, ובבוא היום אפשר להשתמש בו לרכב, לחופשה או לאירוע בלתי צפוי, בלי לגעת במסגרת האשראי.
רזרבה נזילה
ככל שאפשר, כדאי לשמור כרית ביטחון של כמה אלפי שקלים, ובהמשך של עשרות אלפי שקלים, במקום שבו הכסף זמין בזמן קצר. האפשרויות לכך, מפיקדון ועד קרן כספית, מושוות במאמר איפה שמים כסף לשלוש שנים. כדאי גם לבדוק אם קיימים כספים ששייכים למשפחה ונשכחו בחשבונות ישנים או בקופות חיסכון, באמצעות מערכת הר הכסף של משרד האוצר.
מה עושים בתקופת משבר
תקופות של משבר רחב, כמו מגפה עולמית או האטה במשק, הן המבחן האמיתי של הרזרבה. בתקופה כזו נכון להשתמש קודם בכסף שנחסך ולא בכסף שנלווה, משום שהלוואה בתקופה של הכנסה נמוכה רק מגדילה את העומס כשהשגרה חוזרת. במקביל, משבר הוא גם הזדמנות לצמצם בחדות: לבשל בבית במקום להזמין משלוחים, לדחות קניות ביגוד וצעצועים, ולבחון כל מנוי מחדש. מי שמוצא את עצמו עם זמן פנוי ויכול לעבוד מהבית, כדאי שינצל אותו לבניית הכנסה נוספת. מי שמקבל הצעה לחזור לעבודה כדאי שישקול אותה ברצינות, משום שהפער בין השכר המלא לבין דמי האבטלה ממשי, ותקופה ארוכה מחוץ לשוק העבודה עלולה להקשות על חיפוש עבודה בהמשך.
הפיתוי הגדול נמצא דווקא בחודשים הטובים. זוג שמרוויח 15,000 ש"ח נטו ומוציא 13,000 ש"ח ירצה טבעית ליהנות מ-2,000 השקלים שנותרו. הרגל של העברה אוטומטית לחיסכון ביום שבו המשכורת נכנסת פותר את הבעיה: הכסף פשוט לא נמצא בעו"ש כשמגיע הפיתוי.
משמעת, מודעות ותרבות הצריכה
מה שמבדיל בדרך כלל בין משפחה מאוזנת למשפחה שאינה מאוזנת הוא המשמעת. רישום של כל הוצאה, כולל החטיף מהקיוסק בלילה, אינו פשוט. גם ויתור על דברים שנראים חשובים קשה מאוד. קחו מקרה טיפוסי: חולצה יפה בחלון הראווה, אבל תקציב הביגוד של החודש כבר נוצל כמעט כולו על מעיל חורף לילד, ובשאר הקטגוריות אין מקום לגרוע ממנו. רבים מעדיפים להיכנס לחנות ולקנות, כי הרכישה עושה טוב באותו רגע. משפחה שעובדת בשיטת המעטפות ומעטפת הביגוד שלה ריקה פשוט מחכה לחודש הבא.
מודעות: השאלות שכל משפחה צריכה לדעת לענות עליהן
חוסר מודעות הוא האויב הגדול של כלכלת המשפחה. כמה יצא באשראי בחודש האחרון? מה היתרה בחשבון ברגע זה? כמה עולים הביטוחים בכל חודש? כמה עולות הקניות בסופר? כמה הלך על דלק? משפחה שמתקשה לענות על חלק מהשאלות האלה אינה מודעת מספיק למצבה, גם אם היא מסתדרת כרגע.
הכלל המרכזי הוא לחיות לפי היכולת ולא לפי החשק: רמת החיים צריכה להתאים להכנסה בפועל, לא להכנסה שהייתה רוצה להיות. משפחה עם הכנסה של 9,000 ש"ח נטו, במיוחד עם ילדים, תצטרך לחיות בצמצום. משפחה עם 15,000 ש"ח נטו יכולה להרשות לעצמה מעט יותר, אבל לא לחיות כאילו נכנסים לה 18,000 ש"ח. הגדלת הכנסות היא דרך לגיטימית לשפר את רמת החיים, אבל רק אחרי שההכנסה עלתה בפועל.
הנוחות שמעודדת לקנות
בשנים האחרונות הצריכה הפכה לקלה מאי פעם. אפשר לקנות ברשת בלחיצה, לשלם במזומן, בצ'ק, באשראי, ב-Bit או ב-PayBox, וכל אמצעי תשלום מהיר ונוח מקודמו. הנוחות הזו מקטינה את התחושה שכסף אמיתי יוצא מהחשבון, ופרסום ממוקד מטשטש את ההבדל בין "צריך" לבין "רוצה". אין פסול בקניית דברים שרוצים, אבל מה שצריך קודם, ועל חלק ממה שרוצים יהיה צורך לוותר בהתאם למחיר ולמצב.
שיטת ההמתנה
לפני רכישה שאינה הכרחית, יוצאים מהחנות או סוגרים את חלון הדפדפן וחוזרים לעיסוקים הרגילים. אם אחרי כמה ימים הפריט עדיין מעסיק את המחשבה והרצון לקנות אותו נשאר, הרכישה כבר סבירה יותר. פעמים רבות מתברר שהדחף חלף והמוצר נשכח. ההמתנה היזומה היא אחת הדרכים הפשוטות ביותר להתמודד עם קניות אימפולסיביות, והיא לא עולה דבר.
טיפ: קבעו מראש סכום שמעליו כל רכישה שאינה מתוכננת עוברת המתנה של כמה ימים. כלל קבוע חוסך ויכוח עם עצמכם בכל פעם מחדש.
חובות: מה עולה האשראי, כמה זמן לוקח לצאת ולמי פונים
אין תשובה אחת לשאלה כמה זמן לוקח לתקן כלכלה משפחתית שנפגעה. משפחה שזיהתה את הבעיה בחודש השני או השלישי של גירעון יכולה לחזור לאיזון בתוך חודשים ספורים. משפחה עם חובות גדולים תצטרך חודשים ולעיתים שנים, בהתאם למהירות התגובה, לעומק השינוי בהרגלים ולהחלטיות של הצעדים.
דוגמה חישובית: חוב של 50,000 ש"ח
נניח משפחה שצברה, בגלל גירעון חודשי של 2,000 ש"ח, חוב מצטבר של 50,000 ש"ח במינוס ובהלוואות. היא רחוקה עדיין מחדלות פירעון, אבל במסלול לשם. המשפחה משנה כיוון: מקצצת 2,000 ש"ח בחודש, וכל אחד מבני הזוג מוסיף 1,500 ש"ח לשכר בזכות שעות נוספות. מגירעון של 2,000 ש"ח היא עוברת לעודף של 3,000 ש"ח, שינוי של 5,000 ש"ח בחודש. גם במאמץ כזה, כיסוי חוב של 50,000 ש"ח בעודף של 3,000 ש"ח בחודש נמשך כ-17 חודשים, קרוב לשנה וחצי, עוד לפני חישוב הריבית. משפחות עם חובות בהיקף של מאות אלפי שקלים נדרשות לשינויים חדים יותר: מעבר לדירה זולה, עבודה נוספת או הליך חדלות פירעון.
כמה עולה החוב
ריבית בנק ישראל עומדת על 3.25%, לאחר החלטה מ-21 באוקטובר 2026 להשאיר אותה ללא שינוי, וריבית הפריים היא 4.75%. לפי חוק אשראי הוגן, עלות האשראי המרבית בהלוואה היא ריבית בנק ישראל ועוד 15 נקודות אחוז, כלומר 18.25% לשנה. בהלוואה שנפרעת בתוך שלושה חודשים לכל היותר, התקרה היא ריבית בנק ישראל ועוד 20 נקודות אחוז. החוק חל גם על בנקים וגם על גופים חוץ בנקאיים. המשמעות היא שהלוואה "מהירה" לכיסוי מינוס יכולה להיות יקרה מאוד, ושווה להשוות את עלות האשראי הכוללת לפני חתימה.
חובות גדולים: חדלות פירעון
כשסך החובות של יחיד נמוך מ-176,923.12 ש"ח, ההליך מתנהל ברשות האכיפה והגבייה (הוצאה לפועל). מעל הסכום הזה הוא מתנהל מול הממונה על הליכי חדלות פירעון ובבית משפט השלום, כפי שמפורט במדריך כל זכות להליכי חדלות פירעון.
ליווי מקצועי: ללא עלות או בתשלום
משפחות שמתקשות לצאת לבד יכולות לפנות לעמותת "פעמונים", שמלווה משפחות בבניית תקציב ומספקת כלים בסיסיים ללא עלות, או לגורמים פרטיים שמלווים משפחות בתשלום. כשבוחרים מלווה בתשלום, כדאי לבדוק ניסיון, ותק והמלצות של לקוחות קודמים, ולשאול אם אפשר לקשור חלק מהתשלום להצלחה בפועל. סימן אזהרה ברור הוא מלווה שמבקש לדחות תשלום או מתקשה לכבד צ'ק קטן: מי שאינו מנהל את הכספים שלו עצמו בצורה מסודרת, קשה לצפות שילמד אחרים לעשות זאת. הפגישה עם גורם כזה מתרחשת בדרך כלל ברגע רגיש וקשה, ולכן הבחירה בו חשובה במיוחד.
ללמוד ניהול כספים: קורסים, ילדים והדור הבא
הידע בניהול כלכלת הבית לא מגיע מעצמו, ומעט מאוד אנשים קיבלו אותו בבית הספר. מי שרוצה ללמוד באופן מסודר יכול לבחור בקורס לכלכלת המשפחה, וחלק מהקורסים נלמדים ברשת בקצב אישי. קורס טוב עוסק בפרקטיקה ולא בתיאוריה: הוא אינו תואר בכלכלה, אלא ארגז כלים שאפשר להתחיל ליישם אחרי השיעורים הראשונים. לפני הרשמה כדאי לקרוא היטב את תוכנית הלימודים ולוודא שהיא מקיפה.
מה לומדים בקורס טוב
הנושאים הנפוצים הם ניהול תקציב, הוצאות קבועות, אשראי והלוואות, משכנתא, ביטוח, פנסיה, חסכונות והשקעות, מאזן תקציבי, ניהול משא ומתן וחיסכון במסים. רוב הקורסים מתמקדים בצמצום הוצאות ופחות בהגדלת הכנסות, ולכך יש מגבלה טבעית. לחיסכון בהוצאות יש גבול, ולהגדלת הכנסות אין גבול עליון קבוע, ולכן כדאי לעבוד על שני הצדדים במקביל.
קחו מקרה טיפוסי: זוג שמכניס 12,000 ש"ח נטו ומוציא 10,000 ש"ח. הפער צר מדי. קורס טוב יכול לעזור להם להוריד את ההוצאות ל-8,000 ש"ח, ולהכפיל את החיסכון החודשי מ-2,000 ל-4,000 ש"ח. זה הישג משמעותי, אבל יש רצפה שמתחתיה אי אפשר לקצץ. לעומת זאת, הכשרה מקצועית, קידום בעבודה או בניית עסק יכולים להזיז את ההכנסה בסכומים גדולים בהרבה.
זהירות מהבטחות לעושר מהיר
בתחום הגדלת ההכנסות הרשת מוצפת בהצעות של "יזמים" ו"מנטורים" שמבטיחים רווחים גדולים מעבודה קצרה מהבית. חלק קטן מהתוכניות האלה רציני, אבל רבות מהן נועדו בעיקר למכור את הקורס עצמו. לפני הרשמה לקורס שמבטיח הכנסה, כדאי לבדוק מה בדיוק נלמד ומי עומד מאחוריו, כפי שנבחן למשל במאמר קורס קידום אתרים - האם זו דרך אמיתית להגדיל הכנסה.
חינוך פיננסי מגיל צעיר
הדרך העמוקה ביותר לשנות את התמונה היא חינוך פיננסי כבר בבית הספר ובחוגי ההעשרה: מהו מע"מ, איך עובד ביטוח לאומי, איך בונים תקציב ואיך מתחילים עסק. עד שזה יקרה, הבית הוא הכיתה. ילדים בוגרים יכולים להצטרף לפגישה השבועית מול חשבון הבנק, להבין את ההוצאות של הבית, ולעיתים גם להירתם: לעבוד, לחסוך ולבקש פחות. צעד ראשון טבעי הוא חשבון בנק אישי, והתנאים בבנקים השונים מושווים במאמר פתיחת חשבון בנק לנוער. מי שעבר בעצמו תהליך של יציאה מחובות ורכש ידע לאורך הדרך, יכול בהמשך גם ללמוד ולהכשיר את עצמו ללוות משפחות אחרות בבניית תקציב.
מקורות
- ביזפורטל - סקר הוצאות משק הבית של הלמ"ס לשנת 2024: https://www.bizportal.co.il/financialconsumerism/news/article/20044646
- כלכליסט - החלטת הריבית של בנק ישראל, אוקטובר 2026: https://www.calcalist.co.il/local_news/article/rjpgazlhze
- TheMarker - חוק אשראי הוגן: https://supermarker.themarker.com/Loans/FairLoansCreditLaw.aspx
- כל זכות - הליכי חדלות פירעון ושיקום כלכלי: https://www.kolzchut.org.il/he/מדריך_בנושא_הליכי_חדלות_פירעון
- כל זכות - מענק עבודה (מס הכנסה שלילי): https://www.kolzchut.org.il/he/מענק_עבודה
- כל זכות - תקרת דמי ניהול בחיסכון פנסיוני: https://www.kolzchut.org.il/he/איסור_גביית_דמי_ניהול
- ynet - הפסקת פעילות אפליקציית Pay של לאומי: https://www.ynet.co.il/economy/article/hysskusg9
- גלובס - סגירת Pepper Pay: https://www.globes.co.il/news/article.aspx?did=1001403552