
מהי כלכלה שיתופית, ובמה היא שונה מקואופרטיב או מקבוצת רכישה?
כלכלה שיתופית היא מערכת שבה אנשים פרטיים מציעים זה לזה גישה למה שכבר נמצא ברשותם: רכב, דירה, כלי עבודה, זמן פנוי או ידע מקצועי, בתיווך של פלטפורמה דיגיטלית. בעברית היא נקראת גם "כלכלה חדשה" או "כלכלת שיתוף", ובאנגלית Sharing Economy (כלכלת השיתוף). הרעיון המרכזי פשוט: במקום שכל אחד יקנה ויחזיק לבדו את כל מה שהוא צריך, משאבים שעומדים בטלים רוב הזמן עוברים למי שזקוק להם, תמורת תשלום, תמורת שירות אחר או לפעמים סתם כך.
בגלל השם העברי, רבים מפרשים את המונח באופן שגוי. יש מי שמניחים שמדובר בקואופרטיב, כלומר גוף שבו כל החברים הם שותפים בבעלות, ויש מי שמזהים אותו עם קבוצת רכישה, שבה צרכנים מתאגדים כדי לקבל הנחה. בפועל, ברוב המקרים אין שותפות בבעלות ואין רכישה משותפת: יש פלטפורמה פרטית שמחברת בין נותן שירות למקבל שירות, וגובה עמלה על החיבור. ההבדל המהותי הוא שבכלכלה השיתופית הפלטפורמה אינה מחזיקה בנכסים עצמם - היא מחזיקה בקשר, במידע ובאמון בין הצדדים.
מאחורי המודל עומד גם שינוי חברתי עמוק. פעם אנשים נולדו לתוך קהילות והיו צריכים למצוא בתוכן את הזהות האישית שלהם; היום אנשים נולדים כפרטים עצמאיים ומחפשים מחדש את הקהילה. רוב האנשים מחפשים שייכות בכל תחומי החיים האפשריים, אבל בוחרים בסופו של דבר באפיקים שמשרתים גם את האינטרס הפרטי שלהם. הכלכלה השיתופית יושבת בדיוק על התפר הזה: היא מציעה תחושת קהילה, ובאותו זמן חיסכון כספי או הכנסה נוספת.
העולם הדיגיטלי הוא הקרקע הטבעית של התחום. האינטרנט מאפשר לייצר אינטראקציות בין זרים במהירות ובעלות נמוכה, ולכן הכלכלה השיתופית כשלעצמה מולידה עוד ועוד מיזמים, פלטפורמות, כלים ואפליקציות שנועדו להקל על ההתנהלות בתוכה. ככל שהתשתית מהירה יותר, כך גדל הפוטנציאל: שיפורים כמו רשתות דור 5 צפויים להגביר עוד יותר את השימוש בשירותים שמבוססים על מיקום ותקשורת בזמן אמת.
טיפ: כשמשתמשים בפלטפורמה שיתופית, כדאי לבדוק קודם כול מי הצד שמחזיק באחריות כשמשהו משתבש - הפלטפורמה, נותן השירות או אף אחד מהם. התשובה מופיעה בדרך כלל בתנאי השימוש.
איך הרשת הפכה ידע ושיתוף להכנסה
הרשת הפכה כל אדם לספק פוטנציאלי של ידע ושירותים, ובמקרים רבים הדרך משיתוף ללא תמורה ועד הכנסה ממשית קצרה מאוד. בעולם יש מי שרואים בכלכלה השיתופית מעין גאולה של החברה המודרנית, ולא במקרה. רשתות חברתיות כמו פייסבוק חיזקו בתודעה הציבורית את רעיון "כלכלת המתנות": זירה משותפת שבה אנשים מעניקים ידע לאחרים ומצפים לתמורה כמעט באופן אוטומטי, גם אם אינה כספית. התמורה יכולה להיות חשיפה, מוניטין, קשרים מקצועיים או הזדמנויות עתידיות.
הדוגמה הישראלית הבולטת היא Fiverr (פלטפורמה לשירותים עצמאיים), שהפכה לבית של מתרגמים, מעצבים גרפיים ומתכנתים. הפלטפורמה מאפשרת להציע שירות ללקוחות מעבר לים במחיר מוזל, בלי הוצאות שיווק כבדות ובלי משרד, כך שעלות ההתקשרות והביצוע נשארת מינימלית. למי שרוצה להבין איך זה עובד בפועל, הרחבנו במדריך ייעודי על Fiverr.
המנגנון פועל גם מחוץ לפלטפורמות מסחריות. מי שמשתף ברשת ידע בתחום מסוים, אפילו ללא עלות לקוראים, יכול לצפות לקשר ישיר בין כמות המידע שהוא מספק ומידת הרלוונטיות שלו, לבין כמות הלייקים, השיתופים והעניין שמצמיחים אותו כסמכות בתחומו. מרגע שאדם מתבסס כסמכות מקצועית ברשת, הדרך שלו להכנסה כספית הופכת קצרה ולגיטימית. עסקים קטנים מנצלים את אותו היגיון כשהם פותחים דף עסקי בפייסבוק ומשתפים תוכן מקצועי כדי לבנות קהל.
מידע כמשאב משותף
התקשורת הדיגיטלית כולה יוצרת מצב של שיתוף ברכוש פרטי: ידע, ניסיון ודעות. היא מרחיבה את מה שידוע על תחומי חיים שעד לא מזמן נשארו אפרוריים, כמו השאלה איך כדאי לבחור בנק, שבעבר הסתמכה בעיקר על מידע שהבנקים עצמם סיפקו. היום אפשר לקרוא חוויות של אלפי לקוחות לפני שמחליטים.
לצד זה, המידע מאפשר לפענח את אורח החיים של זרים גמורים: התחביבים שלהם, החברים ובני המשפחה, האמונות והעמדות. כשהמידע מנוהל נכון אפשר להרוויח ממנו כלכלית - לשווק מוצרים לחו"ל ולאסוף מתעניינים ומזמינים עוד לפני שמסדרים את הייצוא וההפצה, להקים פלטפורמות היכרות ופעילות חברתית סביב תחום עניין משותף, או להפיץ ידע שלם בנושאים חשובים. המחיר הוא חשיפה: מי שמשתף הרבה, חשוף יותר.
תחבורה, וידאו ואופנה: התחומים שהשתנו מהיסוד
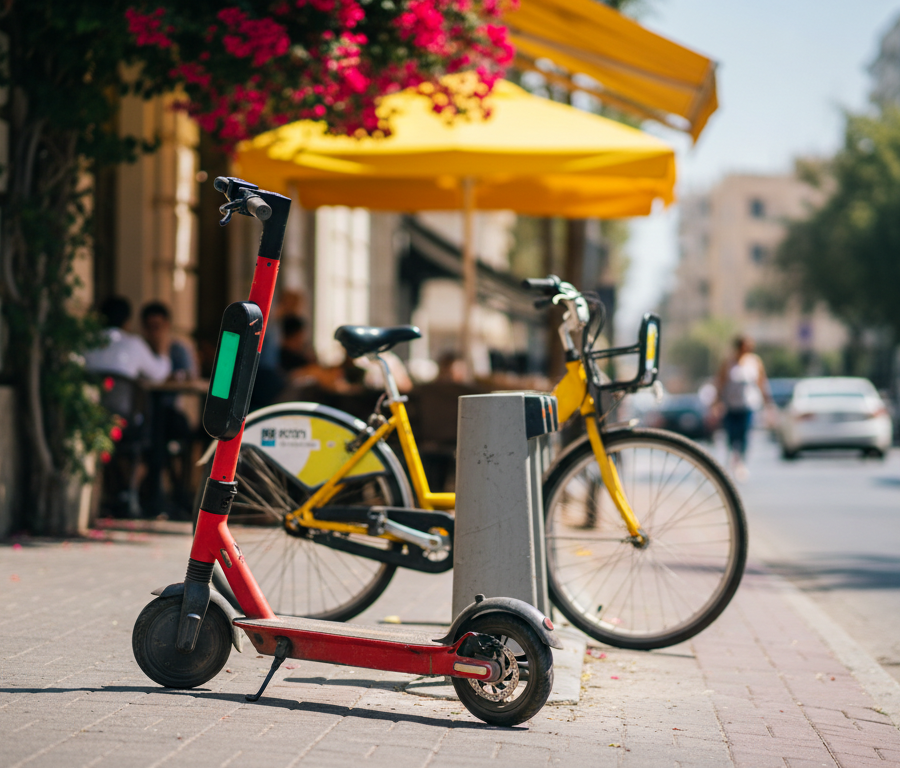
התחבורה היא התחום שבו הכלכלה השיתופית בישראל מפותחת יותר מכל, ובעולם השפיעו פלטפורמות שיתופיות גם על תעשיית התוכן ועל ענף האופנה. בזירה המקומית פועלים מיזמים בתחומי הנסיעה והחנייה: שיתוף נסיעות במונית, נקודות להשכרת אופניים, קבוצות לשיט ביאכטות ואפילו שיתוף בטיסות פרטיות. גם השכרת קורקינטים חשמליים דרך אפליקציה היא דוגמה מוכרת לשימוש בכלי שאינו בבעלות המשתמש.
Uber ושוק ההסעות
Uber מבוססת על אפליקציה שמחברת בין נוסעים לנהגים. האפליקציה מטפלת בכל שלבי העסקה: התאמת נהג, בחירה בין סוגי שירותי הסעה, חישוב המחיר וגביית העמלה על הנסיעה. החברה אינה מחזיקה צי רכבים משלה ברוב השווקים, ובכך היא מדגימה היטב את המודל.
YouTube וכלכלת התוכן
אחת הדוגמאות הגדולות בעולם לפלטפורמה שפועלת מיומה הראשון על עיקרון שיתופי היא YouTube. הכול התחיל בסרטון ספונטני קצר של 18 שניות בכיכובו של אחד המייסדים, וכבר בשנותיה הראשונות של החברה דווח על יותר מ-65,000 סרטונים חדשים בכל יום ועל קרוב למאה מיליון צפיות יומיות. המנוע הכלכלי של הפלטפורמה הוא הצריכה החופשית של תוכן שהמשתמשים עצמם מייצרים. תעשיית המוזיקה, למשל, השתנתה בזכותה (או בגללה) לבלי הכר.
השפעה על ענף הרכב ועל האופנה
בראייה עולמית, שימוש מוגבר בתחבורה שיתופית עשוי להוביל למהפכה בענף הרכב: אם יותר אנשים ישתמשו בתחבורה שיתופית, מספר הרכבים הפרטיים צפוי לקטון, והשינוי יגלגל השפעות על ענפים רבים. מדובר בחניונים, בביטוח רכב, במוסכים, ביבוא ובתכנון עירוני.
בענף האופנה התהליך כבר מורגש. רשתות ותיקות, בהן הוניגמן בישראל ו-Nine West בארצות הברית, נקלעו לקשיים כבדים, ובמקביל התפשטו השכרת פריטי אופנה ומסיבות החלפה, שבהן אפשר למסור בגדים ישנים ולהתחדש בלי להוציא כסף. ככל שיותר אנשים צורכים אופנה בדרך שיתופית, הביקוש לסחורה חדשה בחנויות יורד, והענף נאלץ לשנות את פניו.
בישראל עצמה, מחוץ לענף התחבורה, הכלכלה השיתופית עדיין בחיתוליה. בזמן שבזירה הציבורית עוד מתווכחים על מודל כלכלי שמערער על הקפיטליזם המסורתי, רבים כבר נהנים מאפליקציות נוחות, והערכות שפורסמו בשעתו צפו שהשימוש בהן יוכפל ואף ישולש.
Airbnb והחלפת דירות: כשהאמון הופך למטבע
תחום הדיור והתיירות הוא אחד הזירות הסוערות בכלכלה השיתופית, כי הוא מבוסס על נכונות להכניס זרים גמורים לבית הפרטי. השכרה, החלפה ולעיתים גם מכירה של דירות דרך פלטפורמות הפכו לנפוצות. Airbnb היא הדוגמה המובהקת: מי שיש לו דירה ורוצה להשכיר אותה לתיירים מפרסם אותה באתר, והפלטפורמה מתווכת בינו לבין מי שמוכן לשלם עבור שהייה קצרה, לפעמים של יום או יומיים בלבד.
השיטה כבר שינתה את פני התיירות והמלונאות בעולם. נוסעים יכולים לבחור היום בין מלון יוקרתי במיקונוס לבין חדר בדירה פרטית במרכז העיר ברודוס, ובעלי דירות קיבלו מקור הכנסה שלא היה זמין להם קודם. סביב התופעה התפתחו גם נורמות התנהגות חדשות: מארחים ואורחים מדרגים זה את זה, כותבים חוות דעת ומצפים להתנהלות מסוימת, ונוצרה מעין תרבות שלמה של אירוח בין זרים.
החלפת דירות
פלטפורמות נוספות מציעות החלפת דירות: משפחה מתל אביב עוברת לגור בדירה של משפחה מליסבון, ולהפך, לתקופת חופשה. מי שראה את הסרט "ההחלפה" מכיר את הרעיון. כאן כבר לא מדובר רק בנדל"ן, אלא בסחר חדשני שפותח אפשרויות לחופשות בחו"ל בעלות נמוכה ומשפיע על כלכלת התיירות העולמית.
איך נבנה האמון
כדי ששני הצדדים ירגישו בנוח, נדרשים צעדים הדדיים של בירור והיכרות. הפלטפורמות דואגות לכך מראש: הן מציגות מידע על הצד השני, על העסקאות שביצע בעבר, על חוות הדעת של אורחים קודמים ולעיתים גם על הפרופיל שלו ברשתות חברתיות. המפתח האמיתי של הכלכלה השיתופית הוא אמון, והכסף נכנס לתמונה רק בסוף התהליך.
האם המודל מתאים לכולם? התחום עדיין מתפתח, ואין לגביו מספיק מודעות ותחושת ביטחון בציבור. לא כולם מעדיפים דירה פרטית על פני מלון, ורבים עדיין מזמינים מונית מחברה מוכרת במקום להוריד אפליקציה חדשה. עם זאת, ככל שהשיטה מתפשטת לעוד תחומי חיים, היא משפיעה גם על החוששים והספקנים, ולו בעקיפין, דרך המחירים בשוק.
טיפ: לפני השכרת דירה לתיירים, כדאי לבדוק מה קובע הסכם השכירות או תקנון הבית המשותף, והאם הביטוח הקיים מכסה נזק שנגרם על ידי אורחים בתשלום. פוליסת דירה רגילה אינה כוללת זאת בהכרח.
מי באמת נהנה מהכלכלה השיתופית?
התשובה הקצרה: בעיקר מי שכבר נמצא בעמדה חזקה. למרות הנטייה הטבעית לראות בכלכלה השיתופית מהפכה שוויונית, היא משכפלת במידה רבה דפוסים קיימים. בעידן של הבטחות לגמישות תעסוקתית ולעבודה מכל מקום, הבוס אולי מיותר ואולי גם התואר, אבל מי שמתחיל עם הון, קשרים וכישורים יודע לנצל את ההזדמנות טוב יותר. רבים אחרים ממשיכים לחלום על הפריצה הגדולה או על המיזם המבטיח, בלי להגיע אליהם.
מחקר שנערך במכללה האקדמית תל אביב-יפו בשיתוף ג'וינט ישראל וקבוצת WEconomize חיזק את התמונה הזו ומצא שרק מעטים נהנים מיתרונות הכלכלה השיתופית. לפי המחקר, כשני שליש מהמשתמשים בפלטפורמות הם גברים משכילים ממעמד סוציו-אקונומי בינוני עד גבוה, בגילאי 31-50 ותושבי המרכז. המשמעות היא שקבוצות שאינן עונות על הפרופיל הזה - נשים, צעירים, מבוגרים, תושבי הפריפריה ובעלי הכנסה נמוכה - אינן נתפסות בעיני החברות כבעלות פוטנציאל כלכלי, והחברות כמעט אינן פונות אליהן או מנגישות להן את השירות.
הקושי של עסקים קטנים
הפער אינו רק בצד הצרכנים. גם נותני שירות קטנים מתקשים להתקדם, כי הפלטפורמות מעלות את רף הציפיות. כדי לקבל דירוג גבוה ולהרוויח, הדירה צריכה להיות במיקום מרכזי, הרכב בנסיעה צריך להיות במצב מצוין, המסעדה צריכה להציע שירות מעולה ולא רק אוכל טוב, והעסק צריך לעמוד בסטנדרטים שלעיתים חורגים מיכולתו. עסקים קטנים יכולים להצליח, אבל לעיתים קרובות הם נדרשים להשקיע הרבה יותר ואף ליטול הלוואות כדי להיכנס למשחק. כך החזקים נשארים בפנים, והחלשים נשארים בחוץ.
מנגד, צריך להודות בכך שהאינטרנט עצמו, המנוע של התחום, פתח דלתות. הוא מאפשר תמחור גמיש, השוואת מחירים, מכירות פומביות, סחר חליפין והגרלות. בענפים כמו אטרקציות, תיירות ואוכל נרשם שגשוג חסר תקדים, וגם מי שמתחיל בקטן יכול למצוא בהם נישה. מי שבוחן כניסה לתחום כדאי שיבדוק את ההשקעה הנדרשת מול ההכנסה הצפויה, כחלק מתכנון רחב של כלכלת המשפחה.
ביטוח, מיסוי ורגולציה: האזורים האפורים
הבעיות הקשות ביותר של הכלכלה השיתופית מתעוררות בתחומי הביטוח, המיסוי והרגולציה, כי החוקים נכתבו לעולם שבו ברור מי העסק ומי הלקוח. Uber, למשל, לא קיבלה אישור לפעול במדינות רבות בעולם, בין השאר בגלל שאלות כמו מי מבטח את הנוסע, מי אחראי לנהג ואיך מפקחים על מספר הנהגים שפועלים בכל רכב. גם Airbnb נתקלה בהתנגדות בבירות אירופיות, בהן ברלין, שהגבילו השכרה קצרת טווח של דירות מגורים כדי להגן על שוק הדיור המקומי.
ביטוח
בכל עסקה שיתופית עולה השאלה מי נושא באחריות כשמתרחשת תאונה או נזק. פוליסות ביטוח פרטיות, כמו ביטוח רכב או ביטוח דירה, מנוסחות בדרך כלל לשימוש פרטי, ושימוש מסחרי בנכס עלול לשלול את הכיסוי. חלק מהפלטפורמות מציעות כיסוי משלהן, אבל היקפו משתנה מפלטפורמה לפלטפורמה ומחייב קריאה זהירה של התנאים.
מיסוי
הכנסה מהשכרת דירה, מהסעות או משירותים שנמכרים דרך פלטפורמה היא הכנסה לכל דבר, וחלה עליה חובת דיווח לרשות המסים. התחושה ש"זה רק צד" אינה פוטרת מדיווח, והכנסה שאינה מדווחת מצטרפת לתופעה הרחבה של כלכלה שחורה, שפוגעת בסופו של דבר בכלל משלמי המסים. בנוסף, העלמות מס פוגעות בעסקים החוקיים, שמתחרים מול נותני שירות שאינם משלמים מס. גובה המס על ההכנסה הנוספת תלוי בהכנסה הכוללת ובמדרגות מס ההכנסה.
תעסוקה וזכויות עובדים
שאלה נוספת היא מעמדם של מי שעובדים דרך הפלטפורמות. נהג או שליח שמתפרנסים מאפליקציה אינם בהכרח עובדים במובן החוקי, ולכן אינם נהנים תמיד מזכויות כמו הפרשות לפנסיה, דמי הבראה וחופשה. הוויכוח המשפטי על מעמדם מתנהל במדינות רבות, ובינתיים מי שעובד כך נדרש לדאוג בעצמו לחיסכון ולביטוח.
בנקים, מימון המונים ובנקאות שיתופית
גם המערכת הבנקאית, אחד התחומים השמרניים ביותר במשק, מושפעת מהכלכלה השיתופית, בעיקר דרך מימון המונים ובנקאות דיגיטלית. בעידן של דיגיטל, שוק עבודה משתנה ותהליכים כלכליים חסרי תקדים, הבנקים נאלצים להסתגל. הם עדיין מחזיקים בכוח רב בשוק ועדיין גובים מחירים לא אטרקטיביים על הלוואות וניהול חשבון, אבל ברור להם שעליהם להתאים את עצמם למנגנונים החדשים. אחד הביטויים לכך הוא צמיחה של שירותים כמו בנקאות דיגיטלית שמנסים לדבר בשפה של דור האפליקציות.
מימון המונים
אתרי מימון המונים, כמו הדסטארט, מאפשרים לאנשים עם רעיון או מיזם להציג אותו לציבור ולהגדיר את הסכום שהם צריכים כדי לממש אותו. הגולשים מחליטים אם לתמוך, ובאיזה סכום. במודל הנפוץ, אם הקמפיין אינו מגיע ליעד הכספי, הכסף אינו נגבה מהתומכים, וכך הסיכון שלהם נשאר מינימלי. עבור יוצרים ויזמים, זו דרך לבדוק אם יש ביקוש למוצר עוד לפני שמייצרים אותו, בלי לפנות להלוואה בנקאית.
בנקאות שיתופית
מודל נוסף הוא הבנק השיתופי, שנמצא בבעלות החברים בו. החברים הם בו זמנית לקוחות ומקבלי החלטות, ובתיאוריה הבנק אמור לפעול לטובתם ולא לטובת בעלי מניות חיצוניים. השיטה מעניינת, אבל הסיכון הגלום בה בשלבי ההקמה גבוה, והיא אינה מציעה עדיין את מגוון השירותים ואת הוודאות שמציעים הבנקים המסורתיים.
מעבר לכך, הבנקים מתמודדים גם עם צורכי לקוחות שמשתכרים מפלטפורמות: עצמאים בהיקף קטן, פרילנסרים שמקבלים תשלומים מחו"ל ומשפחות עם הכנסה לא קבועה. לקוחות כאלה צריכים לבדוק אילו עמלות חלות על קבלת כספים מחו"ל ועל המרת מטבע, כי אלה יכולות לשחוק חלק ניכר מההכנסה.
טיפ: מי שתומך בקמפיין מימון המונים כדאי שיקרא היטב מה מובטח לו בתמורה ומה קורה אם המיזם אינו מספק את המוצר. תמיכה בקמפיין אינה רכישה רגילה, וההגנות הצרכניות עליה מוגבלות יותר.
האם האזרח והעסק הקטן יכולים להרוויח מזה?
כן, אבל בעיקר כהכנסה משלימה ולא כמקור פרנסה עיקרי. צרכנים יכולים ליהנות מחיסכון, ואנשים פרטיים יכולים להציע שירות לכל מי שזקוק לו ולייצר מקור הכנסה יעיל באמצעים דיגיטליים. ככל שהשירות שיתופי יותר, כמו החלפת רעיונות, כישורים ופיתוח יכולות, כך הוא נוטה להצליח לאורך זמן. בממשקים מסוימים, כמו Fiverr או ניהול של קהילה מקוונת, אפשר אף לגבות עמלה על התיווך או על פעולות מסוימות.
ברטר: שירות תמורת שירות
בסחר חליפין (ברטר) מתקבל שירות תמורת שירות, בלי שכסף עובר בכלל. אדם אחד מקבל שיעורי פוטושופ ונותן בתמורה שיעור נגינה, אחר מספק ליווי שיווקי ומקבל בתמורה בניית תפריט תזונה. השיטה עובדת היטב כל עוד הערך שווה בשני הצדדים, ושירותים מתחומים שונים אינם בהכרח שווי ערך מבחינה כלכלית. כדאי לשאול: האם שעת לימוד פוטושופ שווה לשעת שיעור פסנתר? מה הניסיון המקצועי של כל צד? כמה שנים הוא למד? מה מחיר שעת העבודה שלו בשוק? בלי תשובות לשאלות האלה, אחד הצדדים עלול לצאת מקופח.
חללי עבודה שיתופיים
אי אפשר לדבר על כלכלה שיתופית ותעסוקה בלי להזכיר את WeWork, רשת חללי העבודה השיתופיים. המקומות האלה שמו דגש על עבודה לצד אחרים, על החלפת רעיונות, על שיתופי פעולה ועל השראה תחת קורת גג אחת. התחום עצמו המשיך לצמוח, אבל הזוהר של WeWork דעך: החברה נתפסה כמי שמציעה פתרון בסטנדרט גבוה ויקר שאינו משאיר מקום לעסקים קטנים, הזקוקים לפתרונות זולים וגמישים יותר, ובהמשך דווח על צמצום עובדים ועל עצירה בהקמת חללים חדשים.
מה צפוי בהמשך
סביר שהמשחק הכלכלי ימשיך להתרחב, וענפים נוספים ייכנסו אליו. התהליך ימשיך ללחוץ על הכלכלה המסורתית, ובמקביל ייצר אפיקי הכנסה יעילים יותר לאזרחים פרטיים. בטווח הקצר הצרכנים נהנים ממחירים נמוכים ומנוחות, אבל במבט רחב יותר, אותם צרכנים הם גם עובדים בענפים מסורתיים שעלולים להצטמצם. לכן כדאי לעקוב אחרי השינויים בשוק העבודה ולהכיר תחומים חדשים, כמו עבודה כעצמאי לצד משרה כשכיר, לפני שהשינוי מגיע לענף שבו עובדים.
מקורות
- ויקיפדיה - כלכלה שיתופית: https://he.wikipedia.org/wiki/כלכלה_שיתופית
- ויקיפדיה - Uber: https://he.wikipedia.org/wiki/Uber
- ויקיפדיה - Airbnb: https://he.wikipedia.org/wiki/Airbnb
- ויקיפדיה - YouTube: https://he.wikipedia.org/wiki/YouTube
- ויקיפדיה - Fiverr: https://he.wikipedia.org/wiki/Fiverr
- ויקיפדיה - WeWork: https://he.wikipedia.org/wiki/WeWork
- כל זכות - מדרגות מס הכנסה: https://www.kolzchut.org.il/he/מדרגות_מס_הכנסה
- כל זכות - תעסוקה וזכויות עובדים: https://www.kolzchut.org.il/he/זכויות_עובדים