
מה זה צ'ק בנקאי ואיך הכסף עובר בו
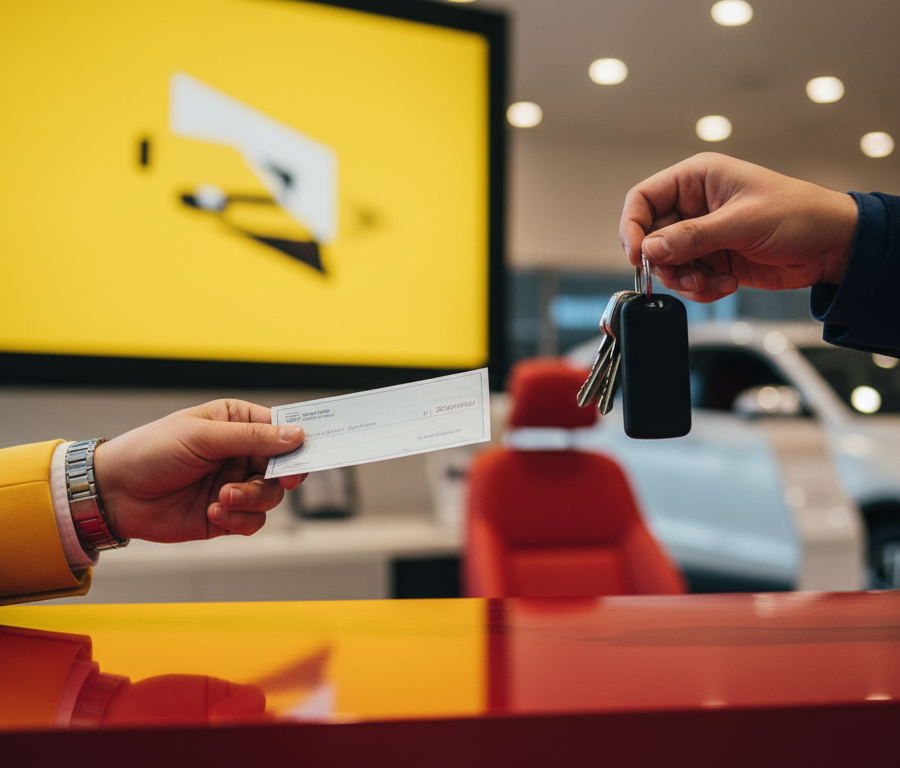
צ'ק בנקאי, שנקרא גם המחאה בנקאית או שיק בנקאי, הוא אמצעי תשלום שבו הבנק נכנס לתמונה כצד שלישי בין המשלם לבין מקבל הכסף. לפי הערך "המחאה" בוויקיפדיה, מדובר בשיק שהבנק עצמו מוציא עבור לקוח ששילם את תמורתו, ורק מורשי החתימה של הבנק חותמים עליו. במילים אחרות, הלקוח אינו חותם על השיק מחשבונו, אלא הבנק הוא המושך.
בשיק רגיל, הכסף עובר מחשבון כותב השיק לחשבון המקבל ביום שהשיק מוצג לפירעון. אם אין בחשבון כיסוי מספיק באותו רגע, השיק עלול לחזור. זה בדיוק הסיכון שמעסיק את מי שמוכר דירה, רכב או ציוד יקר: הוא מוסר את הנכס וסומך על כך שהכסף אכן יגיע. בצ'ק בנקאי הסכום כבר נגבה מחשבון המשלם לפני שהשיק יוצא מהבנק, ולכן אין למקבל סיכון של שיק ללא כיסוי.
כדי להמחיש: קונה שמבקש מהבנק צ'ק בנקאי על סך 20,000 ש"ח לטובת מוכר מסוים, יראה את הסכום (בתוספת עמלה) יורד מחשבונו כבר בשלב ההנפקה. המוכר מפקיד את השיק, והכסף מגיע אליו מהבנק עצמו ולא מחשבונו של הקונה. מבחינת המוכר, החשבון שעומד מאחורי השיק הוא של הבנק, וזה ההבדל המהותי.
בשל המבנה הזה, צ'ק בנקאי נפוץ בעסקאות גדולות: רכישת דירה, רכישת רכב משומש, תשלום מקדמה לקבלן, עסקאות בין עסקים שאינם מכירים זה את זה, ולפעמים גם מול גופים ציבוריים שדורשים אמצעי תשלום מובטח. הוא משמש בדרך כלל לסכומים של עשרות אלפי שקלים ומעלה, בעוד ששיק רגיל משמש לרוב לסכומים קטנים יותר ולתשלומים שוטפים. מי שמחפש אמצעי שנועד להבטיח את המשלם ולא את המקבל, ימצא הסבר על כלי אחר לגמרי במאמר על צ'ק ביטחון, שתפקידו שונה לחלוטין.
איך מקבלים צ'ק בנקאי ואיך מפקידים אותו
התהליך פשוט יחסית, אבל דורש מעט תכנון מראש, בעיקר בגלל שהכסף צריך להיות זמין בחשבון כבר ביום ההנפקה. הנה השלבים הטיפוסיים:
- פנייה לבנק שבו מתנהל החשבון. מבקשים להנפיק צ'ק בנקאי ומציינים את הסכום, את שם המוטב ולעיתים גם את מטרת התשלום.
- בדיקת יתרה: הבנק מוודא שבחשבון יש יתרה שמכסה את הסכום ואת העמלה. אם אין, השיק לא יונפק.
- בחירת אופן הרישום: מחליטים אם השיק יסומן "למוטב בלבד", אם ישורטט (קרוס), או שניהם. על המשמעות של כל אחת מהאפשרויות מפורט בהמשך.
- הנפקה: הבנק מוציא את השיק, חתום בידי מורשה חתימה מטעמו, והסכום יורד מהחשבון.
- מסירה למוטב: המשלם מוסר את השיק למקבל, בדרך כלל במעמד חתימת החוזה או העברת הנכס.
- הפקדה: המקבל מפקיד את השיק כמו כל שיק אחר.
שלב ההפקדה אינו שונה משיק רגיל. אפשר להפקיד בסניף אצל פקיד, במכונה להפקדת שיקים, או דרך אפליקציית הבנק כשהבנק מאפשר זאת. מי שלא מכיר את האפשרות להפקיד בטלפון יכול לקרוא על הפקדת שיק באפליקציה ועל מה שכדאי לדעת לפני שמצלמים את השיק. מבחינת המקבל, ההבדל היחיד הוא שהכסף מגיע מהבנק המנפיק ולא מחשבונו של המשלם.
כמה נקודות מעשיות לפני ההגעה לבנק: כדאי לברר מראש את שם המוטב המדויק, כפי שהוא רשום ברישום העסק או בתעודת הזהות, כי טעות בשם עלולה לעכב את הפירעון. בעסקה מול חברה כדאי לקבל את שמה המלא. מומלץ גם לבדוק עם הסניף אם נדרש תיאום מראש להנפקת סכום גבוה, ואם ההנפקה מתבצעת באותו יום. בחלק מהבנקים אפשר להזמין את השיק בערוצים הדיגיטליים ולאסוף אותו בסניף, ובאחרים נדרשת הגעה פיזית. לבסוף, כדאי לתאם את מועד ההנפקה סמוך למועד העסקה, כי מרגע ההנפקה הכסף כבר אינו זמין בחשבון.
צ'ק בנקאי מול צ'ק רגיל - ההבדלים
במבט ראשון, צ'ק בנקאי נראה כמעט זהה לשיק רגיל: אותו פורמט, אותם שדות של סכום, תאריך ושם מוטב. ההבדל הבולט הוא החתימה, שבמקום חתימת בעל החשבון מופיעה בה חתימת מורשה מטעם הבנק. אבל מאחורי המראה הדומה עומדים הבדלים משמעותיים בתוקף, בביטחון ובאפשרויות השימוש.
| מאפיין | צ'ק רגיל | צ'ק בנקאי |
|---|---|---|
| מי המושך | לקוח הבנק | הבנק עצמו |
| מי חותם | בעל החשבון | מורשה חתימה של הבנק |
| תוקף | 6 חודשים לפי הנוהג | עד 7 שנים מתאריך הפירעון |
| מועד פירעון | מיידי או דחוי | מיידי בלבד, לפי תאריך ההנפקה |
| סיכון ללא כיסוי | קיים | אין, הסכום נגבה מראש |
| ביטול | עד יום ההצגה לפירעון, כולל אותו יום | לפי נוהל הבנק, בדרך כלל בהחזרת השיק |
מקור: ויקיפדיה - המחאה
תוקף ומועד פירעון
שיק רגיל תקף לפי הנוהג שישה חודשים, ואחריהם הבנק רשאי לסרב לפרוע אותו. צ'ק בנקאי נושא את תאריך ההנפקה, אינו פג אחרי שישה חודשים ומכובד עד 7 שנים מתאריך פירעונו. מצד שני, אי אפשר להנפיק צ'ק בנקאי דחוי: הוא נפרע מיד, ולכן אינו מתאים למי שרוצה לפרוס תשלום על פני חודשים.
ביטול
את השיק הרגיל המושך יכול לבטל עד יום הצגתו לפירעון, כולל אותו יום, ובדרך כלל מספיקה פנייה לבנק. בצ'ק בנקאי המצב מורכב יותר, כי הבנק הוא המושך והכסף כבר נגבה. בפועל, הנוהג הבנקאי הוא שביטול מחייב החזרת השיק המקורי לבנק, ורק אז הסכום מוחזר לחשבון הלקוח. לכן, אם עסקה מתבטלת אחרי שהשיק נמסר למוכר, יש לוודא שהשיק חוזר לידי הקונה.
שיק דיגיטלי ושיק נוסעים
לצד הצ'ק הבנקאי קיימים אמצעים נוספים מאותה משפחה. על החלופה האלקטרונית לשיק המודפס אפשר לקרוא במאמר על שיק דיגיטלי, ועל אמצעי שהיה נפוץ בעבר בנסיעות לחו"ל במאמר על המחאות נוסעים.
"למוטב בלבד" או קרוס - מה רושמים על השיק
בעת הזמנת צ'ק בנקאי, הלקוח בוחר אם השיק יסומן "למוטב בלבד", אם ישורטט (קרוס), או את שתי האפשרויות יחד. ההבחנה בין השתיים חשובה, כי כל אחת מגינה מפני סיכון אחר. ההוראות החלות על שיקים בישראל מעוגנות בפקודת השטרות.
שיק משורטט (קרוס)
שיק משורטט הוא שיק שמסומנים עליו שני קווים מקבילים, בדרך כלל בפינה. המשמעות היא שאי אפשר לפדות אותו במזומן בדלפק הבנק, וניתן רק להפקיד אותו לחשבון בנק. כך, אם השיק אובד או נגנב, קשה מאוד למי שמחזיק בו להפוך אותו לכסף מזומן בלי להשאיר עקבות, כי הכסף חייב לעבור דרך חשבון מזוהה.
שיק "למוטב בלבד"
הסימון "למוטב בלבד" מונע הסבה של השיק לאדם אחר. שיק שסומן "למוטב בלבד" יכול להיפרע רק לידי מי ששמו רשום עליו, והמוטב אינו יכול להעביר אותו הלאה לצד שלישי. זו הגנה חשובה כשרוצים לוודא שהכסף מגיע בדיוק למי שהתכוונו אליו, ולא לנושה שלו או לגורם אחר.
מתי כדאי לבחור כל אחת
ברוב העסקאות הגדולות, השילוב של שתי ההגנות הוא הבחירה הטבעית: השיק אינו ניתן לפדיון במזומן ואינו ניתן להסבה. מצב שבו ייתכן שירצו לא לסמן "למוטב בלבד" הוא כשהמוכר מבקש במפורש להסב את השיק, למשל כדי להעביר אותו ישירות לבנק שמחזיק במשכון על הנכס. גם אז, כדאי לבדוק את המגבלות שהחוק מטיל על הסבת שיקים, שמפורטות בסעיף הבא. בכל מקרה, ההחלטה מתקבלת בשלב ההזמנה בבנק, ולכן כדאי לסגור אותה עם הצד השני לפני ההגעה לסניף ולא לגלות אחרי ההנפקה שהמוכר ציפה לשיק בנוסח אחר.
חוק המזומן: הכללים על שיקים ותקרות התשלום
החוק לצמצום השימוש במזומן משפיע ישירות על הדרך שבה משלמים בעסקאות גדולות, וגם על הדרך שבה ממלאים שיק. זו אחת הסיבות המרכזיות לכך שצ'ק בנקאי, לצד העברה בנקאית, הפך לאמצעי השכיח לתשלום על רכב או דירה.
מה החוק קובע על שיקים
לפי השאלות והתשובות של בנק ישראל על החוק לצמצום השימוש במזומן, עוסק שנותן או מקבל שיק, בכל סכום, חייב שיופיע בשיק שם מקבל התשלום. גם אדם פרטי שנותן שיק לעוסק חייב לרשום בו את שם העוסק, בלי קשר לסכום. בין שני אנשים פרטיים ההגבלה חלה רק מעל 5,000 ש"ח: מעל הסכום הזה חובה לנקוב בשם המקבל, כנפרע או כנסב, ושיק "פתוח" ביניהם מותר עד 5,000 ש"ח לכל היותר.
גם להסבה יש כללים. מי שמסב שיק רושם על גבו את שמו, את מספר תעודת הזהות שלו ואת שם הנסב. בנק, בנק הדואר ונותני שירותי פיקדון ואשראי לא יפרעו שיק שלא נקוב בו שם הנפרע, ולא יפרעו שיק מוסב מעל 10,000 ש"ח אם חסרים פרטי המסב או הנסב, או אם השיק הוסב יותר מפעם אחת. ההגבלות חלות על שיק שניתן בעד עסקה, שכר עבודה, תרומה, הלוואה או מתנה. על ההבחנה בין סוגי עוסקים אפשר לקרוא במאמר על ההבדלים בין עוסק פטור, עוסק מורשה וחברה בע"מ.
תקרות המזומן
לפי הדיווח ב-ynet על התקרות שנכנסו לתוקף ב-1 באוגוסט 2022, אלה הסכומים המרכזיים:
| סוג התשלום | תקרת מזומן | מעל התקרה |
|---|---|---|
| תשלום לעוסק על מוצר או שירות | 6,000 ש"ח | הנמוך מבין 6,000 ש"ח או 10% מהמחיר |
| עסקה בין אנשים פרטיים | 15,000 ש"ח | הנמוך מבין 15,000 ש"ח או 10% מהמחיר |
| רכישת רכב מאדם פרטי | 50,000 ש"ח | 50,000 ש"ח |
| הלוואה או תרומה בין אנשים פרטיים | 6,000 ש"ח | 6,000 ש"ח |
| שכר עבודה | 6,000 ש"ח | 6,000 ש"ח |
| מתנה | 15,000 ש"ח | 15,000 ש"ח |
מקור: ynet, תקרות המזומן מ-1.8.2022 (קישור בסעיף המקורות)
דוגמה: רכב משומש מסוחר ב-45,000 ש"ח
קחו מקרה היפותטי: רוכש קונה רכב משומש מסוחר, שהוא עוסק, במחיר 45,000 ש"ח. מכיוון שהמחיר עולה על 6,000 ש"ח, מותר לשלם במזומן רק את הנמוך מבין 6,000 ש"ח או 10% מהמחיר. 10% מ-45,000 ש"ח הם 4,500 ש"ח, וזה הסכום הנמוך יותר. מתוך 45,000 ש"ח מותר לשלם לסוחר במזומן 4,500 ש"ח בלבד, ואת 40,500 ש"ח הנותרים חייבים להעביר באמצעי אחר, כמו צ'ק בנקאי או העברה בנקאית. אם התשלום נעשה בשיק, שם הסוחר חייב להופיע בו כמוטב, בכל סכום. הכללים שונים כשהרכב נרכש מאדם פרטי ולא מיבואן או סוחר: אז התקרה היא 50,000 ש"ח במזומן.
הקנסות ותיעוד התשלום
החוק אינו המלצה. על הפרה מוטל עיצום כספי של 15% מסכום ההפרה עד 25,000 ש"ח, 20% על סכום שבין 25,000 ל-50,000 ש"ח, ו-30% מעל 50,000 ש"ח. פיצול עסקה או רישום כוזב כדי לעקוף את החוק עלולים להוביל לעונש של עד שלוש שנות מאסר. בנוסף, עוסק חייב לפרט בקבלה את אמצעי התשלום: כמה שולם במזומן וכמה בשיק, כולל פרטי הבנק והחשבון. צ'ק בנקאי מקל על התיעוד, כי הפרטים שלו ברורים ומזוהים.
יתרונות וחסרונות של צ'ק בנקאי
הסיבה שעסקאות גדולות רבות נסגרות בצ'ק בנקאי היא שהוא נותן לשני הצדדים ביטחון שקשה להשיג באמצעים אחרים. עם זאת, הוא לא הפתרון המתאים לכל מצב, וכדאי להכיר גם את המגבלות שלו.
היתרונות
- ביטחון למוכר: הבנק עומד מאחורי השיק והסכום נגבה מראש, כך שאין חשש לשיק שיחזור מחוסר כיסוי.
- חלופה למזומן: במקום להסתובב עם סכום גדול במזומן, שגם אסור ברוב המקרים לפי חוק המזומן, מעבירים מסמך אחד.
- תוקף ארוך: הוא מכובד עד 7 שנים מתאריך הפירעון, לעומת שישה חודשים בשיק רגיל.
- שליטה ברגע המסירה: הקונה מוסר את השיק פיזית רק כשהוא מקבל את הנכס, את המפתחות או את המסמכים החתומים.
- תיעוד ברור: השיק נושא את שם המוטב ואת פרטי הבנק, מה שמקל על רישום העסקה בקבלה.
החסרונות
- עלות: העמלה על הנפקת צ'ק בנקאי גבוהה בדרך כלל מהעלות של שיק רגיל.
- אין תשלום דחוי: הוא נפרע מיד ואי אפשר לפרוס בו תשלומים.
- הכסף נגבה מוקדם: הסכום יורד מהחשבון כבר ביום ההנפקה, גם אם העסקה עצמה נסגרת כמה ימים אחר כך.
- ביטול מסורבל: ביטול מחייב בדרך כלל להשיב את השיק המקורי לבנק.
- דורש הגעה או תיאום: לא תמיד אפשר להנפיק אותו מהספה, וחלק מהבנקים דורשים הגעה לסניף.
הנקודה החשובה לזכור היא שצ'ק בנקאי מגן בעיקר על המוכר, בעוד שהקונה מוותר על אפשרות הביטול הפשוטה שיש בשיק רגיל. לכן מומלץ לקונה למסור את השיק רק במעמד השלמת העסקה, ולא לפני שהוא מקבל את מה שהוא קונה. כשהשיק נמסר ביד, יש לוודא שהוא נמסר לאדם הנכון ושהעסקה מתועדת בחוזה או בקבלה.
כמה עולה צ'ק בנקאי
הנפקת צ'ק בנקאי כרוכה בעמלה, והיא גבוהה בדרך כלל מעלות השימוש בשיק רגיל. העמלה נקבעת בתעריפון של כל בנק, ולכן אין סכום אחיד שחל על כל הבנקים. היא גם משתנה לפי סוג הלקוח: יחיד, עסק קטן או תאגיד, כשלכל קבוצה יש תעריפון משלה. בנוסף, תשלום בצ'ק בנקאי במטבע חוץ כפוף בדרך כלל לתעריפים שונים מאלה של שיק בשקלים.
מכיוון שהתעריפים מתעדכנים מעת לעת ואין מחירון אחד שאפשר להציג כתקף לכל הבנקים, הדרך הנכונה לדעת כמה תעלה ההנפקה היא לבדוק בתעריפון של הבנק שבו מתנהל החשבון, באתר הבנק או בסניף, לפני ההגעה. העמלה על צ'ק בנקאי נקבעת בתעריפון של כל בנק בנפרד ומשתנה בין יחיד, עסק קטן ותאגיד, ולכן כדאי לבדוק אותה מראש מול הבנק שלכם. בחלק מהבנקים קיימים מסלולי עמלות שכוללים מספר פעולות בתשלום חודשי קבוע, ושווה לבדוק אם הנפקת צ'ק בנקאי נכללת בהם.
בעסקה של עשרות אלפי שקלים, העמלה היא בדרך כלל חלק קטן מאוד מסכום העסקה, ולכן היא לרוב אינה שיקול מכריע. מה שכן משפיע הוא סך העמלות שמשלמים לבנק לאורך השנה. מי שרוצה לבדוק אם הוא משלם יותר מדי ימצא השוואה במאמר על עמלות עובר ושב בבנקים, ודרכים מעשיות להוריד את החשבון במאמר על קיצוץ בעמלות הבנק. כדאי גם לשקול את החלופה של העברה בנקאית: בעסקאות מסוימות היא נוחה יותר, אבל המוכר מקבל אישור על הכסף רק אחרי שההעברה מתבצעת, בעוד שבצ'ק בנקאי הוא מקבל ביד את המסמך המובטח במעמד העסקה.
מקורות
- ויקיפדיה - המחאה: https://he.wikipedia.org/wiki/המחאה
- בנק ישראל - שאלות ותשובות על החוק לצמצום השימוש במזומן: https://boi.org.il/q-a/payments/cashreductionlaw/
- ynet - תקרות המזומן החדשות מ-1.8.2022: https://www.ynet.co.il/economy/article/bkyrd5r2q